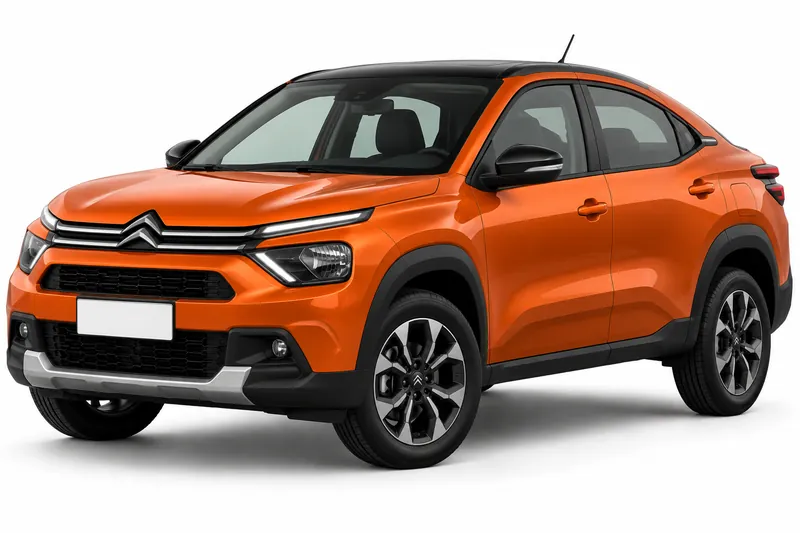
Tener un Citroën Basalt no define si tu seguro cubre cristales y parabrisas. Esa cobertura depende de la póliza específica que contrataste, así que la respuesta está en tu contrato y en lo que te confirme tu aseguradora. Lo mismo pasa con las prestaciones: deben verificarse con la aseguradora.
Esta guía te muestra qué mirar en la póliza: qué cristales figuran, cómo funcionan los topes y deducibles, qué confirmar sobre la reposición y cómo elegir el alcance que te conviene. Si buscás la ficha general del modelo, la tenés en el seguro del Citroën Basalt. Y si lo que necesitás es el seguro obligatorio, es otro tema con su propia guía. La idea es que llegues a tu aseguradora con las preguntas claras y sin dar nada por sentado.
Cuánto cuesta cada cobertura del Citroën Basalt
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $39.041 a $80.959 |
| Terceros completo | $52.215 a $97.875 |
| Todo riesgo, franquicia del 6 % | $63.335 a $164.028 |
| Todo riesgo, franquicia del 3 % | $77.876 a $205.450 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Citroën Basalt 2025.
Qué cristales figuran en tu contrato
Empezá por las coberturas de tu póliza. Ahí debería aparecer qué vidrios están incluidos, y no conviene asumir que son todos. Puede figurar solo el parabrisas o también otros cristales, como la luneta trasera o las ventanillas laterales. Buscá cada uno por su nombre en el contrato. Si el detalle no aparece en el documento, pedí a tu aseguradora la cláusula que lo describe. La cobertura de cristales depende de la póliza específica, así que el modelo del auto no responde la pregunta por sí solo.
Los topes y deducibles que definen cuánto cubre el seguro
Los topes y los deducibles figuran en las condiciones de tu póliza, no en esta guía. El tope es el monto máximo que la aseguradora reconoce para esta cobertura, según diga la póliza. El deducible es la parte que queda a cargo tuyo antes de que el seguro cubra el resto. Ambos cambian el resultado de un mismo reclamo, así que leerlos antes de un siniestro evita sorpresas. Compará el deducible con lo que te costaría reponer el vidrio sin seguro. Si algún número no está claro, preguntalo por escrito a tu aseguradora. Las prestaciones deben verificarse con ella.
Reposición y servicios que conviene confirmar
Cuando un cristal se rompe, lo que más importa es saber cómo se repone. Preguntá a tu aseguradora qué taller o proveedor atiende el siniestro y si tenés que elegir uno de su red. Confirmá si el reemplazo es con cristal original o con uno equivalente, porque eso cambia lo que podés esperar del trabajo. Preguntá también si debés adelantar el pago y pedir reintegro, o si la aseguradora gestiona todo. Revisá los plazos de respuesta y si el servicio funciona en tu localidad. Guardá esas respuestas por escrito, porque te sirven si el reclamo se complica.
Cómo elegir el alcance que te conviene
Elegir el alcance es comparar lo que cubre tu póliza actual con lo que te interesa proteger. Empezá por preguntarte qué vidrios tienen más peso para vos y cuánto te afectaría quedarte sin uno de ellos durante unos días. Después compará ese caso con el deducible y con la reposición que ofrece cada opción. Si tu póliza no incluye cristales, preguntá a tu aseguradora si existe la opción de agregarlos, y pedí que te indique el tope y el deducible por escrito. Así tendrás una base concreta para decidir.
Preguntas frecuentes
- ¿Cómo sé si mi seguro del Citroën Basalt cubre el parabrisas?
- Revisá las coberturas de tu póliza y buscá el parabrisas por su nombre. La cobertura de cristales depende de la póliza específica, así que el modelo del auto no alcanza para responderlo. Si el documento no lo aclara, pedí a tu aseguradora la cláusula por escrito. Podés consultar la guía oficial en su sitio.
- ¿Tengo que confirmar los topes y deducibles antes de un siniestro?
- Sí, conviene hacerlo antes. Leer esos valores antes de necesitarlos te evita decidir bajo presión, justo cuando se rompe el vidrio.
- ¿Qué hago si se rompe el parabrisas y no sé cómo funciona la reposición?
- Comunicate con tu aseguradora antes de elegir un taller. Preguntá qué proveedor atiende, si hay que adelantar el pago y cómo se pide el reintegro. Pedí que te confirmen las respuestas por escrito, para que el reclamo no dependa de un recuerdo.
- ¿Vale la pena agregar cristales si mi póliza no los incluye?
- Depende de lo que te cueste quedarte sin el vidrio frente al deducible y a la reposición que ofrece tu póliza. Preguntá a tu aseguradora si existe esa opción y con qué tope y deducible. Con esos datos, podés comparar sin suponer coberturas que no están confirmadas.
Si ya tenés la póliza a mano, revisá primero los cristales listados, los topes y deducibles y el procedimiento de reposición, y llevá esas preguntas a tu aseguradora. Esta guía informa, pero no cotiza.
- Seguro del Citroën Basalt: todas las coberturas
- Responsabilidad civil del Citroën Basalt
- Terceros completo del Citroën Basalt
- Todo riesgo con franquicia del Citroën Basalt
- Robo total del Citroën Basalt
- Granizo del Citroën Basalt
- Auto usado del Citroën Basalt
- Suma asegurada del Citroën Basalt
- Seguro de autos Citroën
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.