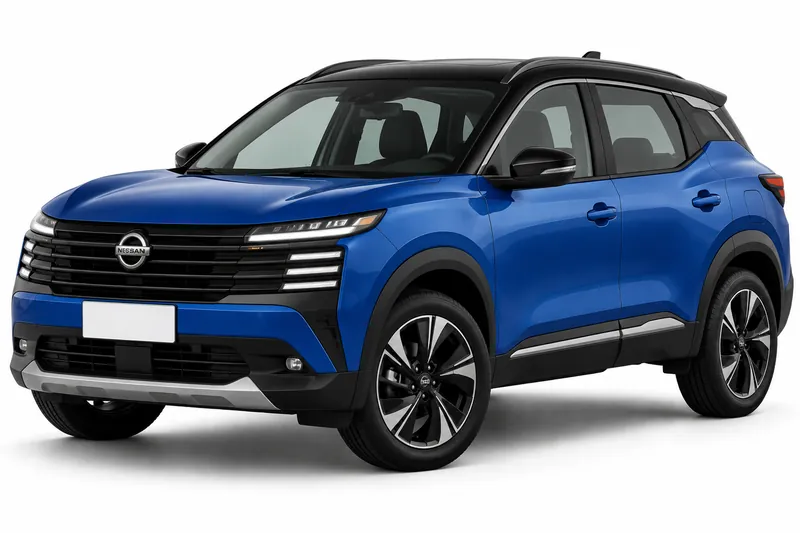
Si tenés un Nissan Kicks y querés saber qué cubre el terceros completo, la respuesta corta es esta: depende de lo que figure en tu póliza, no del modelo del auto. El terceros completo no es lo mismo que la responsabilidad civil obligatoria. Las garantías se verifican en el contrato, no se presumen por el nombre de la cobertura.
Esta guía separa tres puntos: la diferencia con la RC obligatoria, las garantías de robo, incendio y coberturas adicionales que pueden aparecer según contrato, y los topes y exclusiones que conviene leer antes de cotizar. Al final encontrarás una lista de datos para validar en tu caso. Si ya sabés qué querés asegurar, podés pasar directo a cotizar. Si querés ver la ficha general del modelo antes de decidir, consultá el seguro Nissan Kicks.
Cuánto cuesta cada cobertura del Nissan Kicks
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $43.723 a $85.796 |
| Terceros completo | $58.868 a $105.696 |
| Todo riesgo, franquicia del 6 % | $75.604 a $198.978 |
| Todo riesgo, franquicia del 3 % | $96.051 a $257.227 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2025.
Si ya tenés el obligatorio, ¿tenés también terceros completo?
Puede parecer que el seguro obligatorio ya cubre todo. No es así. La RC obligatoria responde por los daños que tu vehículo causa a terceros, según lo que fija la ley. El terceros completo es otra cobertura, con su propio contrato y sus propias garantías, que solo se suman si están escritas en la póliza. Por eso no conviene asumir que tenés terceros completo porque tenés el obligatorio. Si querés repasar qué exige la ley en ese punto, la guía del seguro obligatorio lo explica por separado.
Si te preocupa el robo o el incendio, qué dice tu contrato
Robo e incendio son dos riesgos que conviene revisar con atención. No todas las pólizas de terceros completo los incluyen de la misma manera, y el nombre de la cobertura no alcanza para saberlo. Lo que debés buscar es el detalle escrito: qué riesgos están incluidos, cuáles quedan afuera y si hay coberturas adicionales contratadas por separado. Las protecciones adicionales que se puedan contratar tampoco se dan por hechas. Si aparecen en una cotización, confirmá que figuren en la póliza emitida y no solo en el presupuesto.
Cuando un siniestro no encaja en la póliza: exclusiones y topes
Las pólizas suelen tener exclusiones, que son los casos que el contrato deja afuera, y pueden tener topes, que son los montos máximos que la compañía reconoce. Ninguno de los dos aparece en el nombre de la cobertura, así que hay que buscarlos en el texto. Si el siniestro cae en un caso excluido, la compañía puede no responder por esa parte. Lo mismo puede pasar con la parte de un daño que supera el tope. No conviene asumir que un caso está cubierto porque el vehículo es un Nissan Kicks. La cobertura la define el contrato, no el modelo.
Qué tener a mano antes de pedir una cotización
Antes de cotizar, reuní lo que ya tenés. Si contás con una póliza vigente, tené a mano su texto completo, con las garantías y las exclusiones. Estos son los datos a validar: la garantía de robo e incendio en tu póliza, las protecciones adicionales que ofrezca la compañía, los topes y franquicias del contrato, y el año y la versión de tu Kicks.
Preguntas frecuentes
- ¿El terceros completo es lo mismo que el seguro obligatorio?
- No. El Gobierno argentino aclara en su sitio oficial que la RC obligatoria no es terceros completo. El obligatorio cubre la responsabilidad civil que exige la ley, mientras que el terceros completo es una cobertura distinta. Si tenés dudas sobre tu caso, revisá tu póliza y preguntá a la compañía qué incluye por escrito.
- ¿Cómo sé si mi Nissan Kicks tiene robo e incendio incluidos?
- No lo sabés por el nombre de la cobertura. Buscá en el texto del contrato qué riesgos figuran y cuáles quedan excluidos. Si no lo encontrás, pedí a la compañía el detalle por escrito.
- ¿Qué pasa si un siniestro cae en una exclusión o supera un tope?
- Esa parte del siniestro puede quedar sin cobertura. Las exclusiones y los topes están escritos en el contrato, así que conviene leerlos antes de contratar. Si no entendés un punto, consultalo con la compañía antes de que ocurra un incidente y pedí la respuesta por escrito.
Antes, revisá tu póliza actual y reuní los datos de la lista.
- Seguro del Nissan Kicks: todas las coberturas
- Responsabilidad civil del Nissan Kicks
- Todo riesgo con franquicia del Nissan Kicks
- Robo total del Nissan Kicks
- Granizo del Nissan Kicks
- Cristales y parabrisas del Nissan Kicks
- Auto usado del Nissan Kicks
- Suma asegurada del Nissan Kicks
- Seguro de autos Nissan
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.