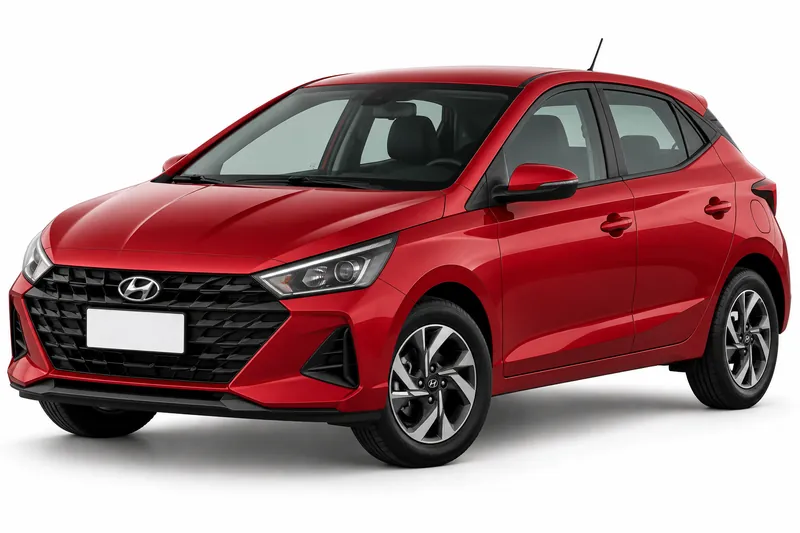
Terceros completo no es lo mismo que la RC obligatoria. Lo que incluye tu contrato lo define la póliza, no el nombre de la cobertura. Si estás mirando Terceros completo para tu Hyundai HB20, conviene entender esa diferencia antes de cotizar, porque el precio no dice qué protección recibís.
Esta página reúne las preguntas que suelen surgir al comparar Terceros completo con el seguro obligatorio: qué separa a una cobertura de la otra, cómo leer robo e incendio en el contrato, qué exclusiones y topes conviene revisar y qué datos tener listos antes de pedir un precio. La ficha general del Hyundai HB20 y el seguro obligatorio tienen sus propias explicaciones, así que aquí solo se trata de Terceros completo. Lo que sigue se apoya en el texto de la póliza, no en supuestos.
Cuánto cuesta cada cobertura del Hyundai HB20
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.015 a $82.999 |
| Terceros completo | $55.020 a $101.280 |
| Todo riesgo, franquicia del 6 % | $68.508 a $178.765 |
| Todo riesgo, franquicia del 3 % | $85.539 a $227.281 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Qué separa Terceros completo de la RC obligatoria
El portal oficial de Argentina.gob.ar aclara que la RC obligatoria no es terceros completo. La RC obligatoria se ocupa de los daños que tu auto cause a terceros. Por eso, tener el seguro obligatorio no dice por sí solo qué pasa con tu propio Hyundai HB20. Terceros completo es otra cosa: puede sumar garantías sobre el vehículo, pero cuáles incluye depende de cada póliza. Antes de decidir, separá dos preguntas. La primera es qué pasa con los demás. La segunda, qué querés proteger de tu auto. Cada respuesta se busca en un lugar distinto, y conviene leer ambos antes de elegir.
Si te preocupan el robo o el incendio
Robo e incendio pueden figurar en un contrato de Terceros completo, pero no hay que darlos por incluidos solo porque la cobertura tenga ese nombre. Las garantías se verifican en la póliza y no se presumen por el nombre. Para cada protección, buscá tres cosas en el texto: si aparece como garantía, en qué casos se aplica y qué excepciones la limitan. Las protecciones adicionales también varían según la compañía. Si una aparece en la oferta, confirmá si figura en tu póliza y con qué condiciones, porque la mención en una cotización no alcanza.
Exclusiones y topes: lo que el contrato deja fuera
Las pólizas suelen incluir exclusiones, que son situaciones en las que el contrato no responde, y topes, que son límites máximos de pago. Ninguno de los dos aparece en el nombre de la cobertura, así que no conviene asumir que un robo, un incendio o un daño al propio auto quedan cubiertos sin leer las exclusiones. Lo que sí podés hacer es pedir por escrito las condiciones de cada exclusión y de cada tope, y comparar esos textos entre opciones, no solo el precio. Si una situación que te preocupa aparece como excluida, no cuentes con que el contrato la cubra.
Comprobaciones antes de cotizar tu HB20
Antes de pedir una cotización, tené a mano los datos de tu Hyundai HB20 tal como figuran en tu documentación. Luego definí qué querés proteger: solo responsabilidad hacia terceros, o también robo, incendio y otras garantías que aparezcan en el contrato. Preguntá a cada compañía cuáles de esas garantías ofrece para tu caso, qué franquicia aplica y qué exclusiones tiene. Si alguna respuesta no queda clara, pedí que la confirmen por escrito antes de contratar.
Preguntas frecuentes
- Si ya tengo el seguro obligatorio, ¿tengo Terceros completo?
- No. El portal de Argentina.gob.ar indica que la RC obligatoria no es terceros completo. Para saber qué incluye tu contrato, revisá la póliza y sus garantías.
- ¿Cómo sé si mi póliza cubre robo o incendio en el Hyundai HB20?
- Buscá esas garantías en el texto de la póliza, no en el nombre de la cobertura. Las garantías se verifican en la póliza y no se presumen por el nombre. Si el texto no lo menciona con claridad, pedí a la compañía la confirmación por escrito.
El próximo paso es leer la póliza que te ofrezcan, con sus garantías, exclusiones y topes a la vista. Las condiciones de cada compañía se confirman con ella antes de contratar.
- Seguro del Hyundai HB20: todas las coberturas
- Responsabilidad civil del Hyundai HB20
- Todo riesgo con franquicia del Hyundai HB20
- Robo total del Hyundai HB20
- Granizo del Hyundai HB20
- Cristales y parabrisas del Hyundai HB20
- Auto usado del Hyundai HB20
- Suma asegurada del Hyundai HB20
- Seguro de autos Hyundai
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.