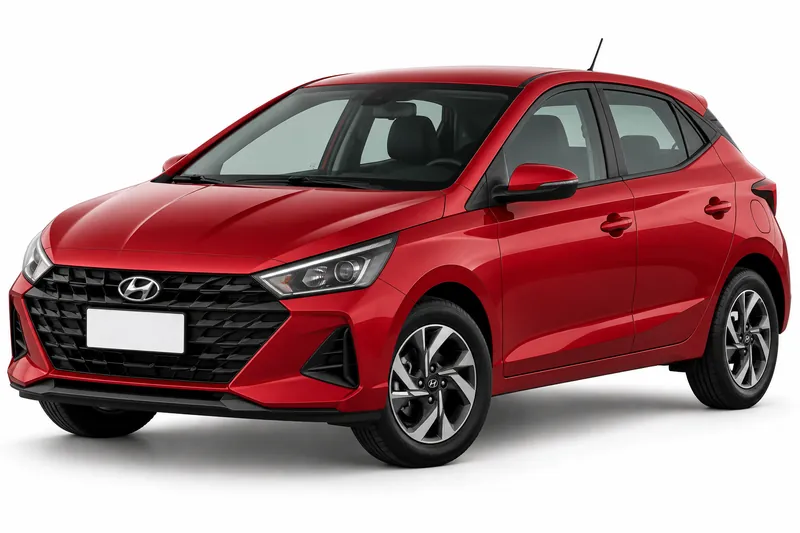
Después de la tormenta, el capó y el techo del HB20 pueden quedar llenos de abolladuras, y lo primero que pensás es si el seguro lo cubre. Puede cubrirlo, pero depende de lo que diga tu póliza. El granizo no viene siempre en el mismo paquete, así que conviene leer qué incluye antes de necesitarlo.
Acá vas a encontrar qué suele revisar la cobertura, cómo influyen los topes y franquicias, qué preguntar antes de contratar y qué hacer si el daño ya pasó.
Cuánto cuesta cada cobertura del Hyundai HB20
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.015 a $82.999 |
| Terceros completo | $55.020 a $101.280 |
| Todo riesgo, franquicia del 6 % | $68.508 a $178.765 |
| Todo riesgo, franquicia del 3 % | $85.539 a $227.281 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Hyundai HB20 2024.
Cuando el granizo deja marcas en tu HB20
Muchas pólizas cubren daños por causas naturales, pero el granizo puede estar incluido, sumarse como adicional o quedar afuera. Fijate en la parte de daños por fenómenos climáticos y en lo que dice sobre techo, capó y vidrios, porque cada aseguradora redacta sus cláusulas a su manera. Un mismo golpe puede estar cubierto en un contrato y no en otro. Si una cláusula no se entiende, pedí una explicación por escrito.
Topes y franquicias: cuánto te toca pagar
El tope es lo máximo que paga la aseguradora, y la franquicia es la parte que pagás vos antes de que entre el seguro. Pólizas con un precio parecido pueden dar resultados muy distintos si una tiene franquicia alta o tope bajo. Revisá también si la reparación se hace con repuestos originales o equivalentes, porque eso cambia el monto final. Hacé la cuenta con un daño parcial y con uno total, así no te llevás sorpresas.
Qué preguntar antes de contratar o renovar
Preguntá si el granizo está incluido en la cobertura de daños o si es un adicional que se paga aparte. Consultá qué daños excluye, cómo se peritan y si podés elegir el taller. Pedí que te lo muestren en el texto de la póliza, no solo en el resumen de venta. Si ya tenés seguro, revisá lo que cambió en la renovación, porque las condiciones pueden modificarse de un año para otro.
Qué hacer si la tormenta ya te dejó el auto así
Antes de tocar nada, sacá fotos del auto desde varios ángulos, con fecha visible si podés. Llamá a tu aseguradora y avisá el siniestro dentro del plazo que figura en tu póliza. Después pedí el peritaje y no firmes ningún presupuesto sin leerlo. Guardá todos los papeles, porque pueden servirte si hay que reclamar.
Preguntas frecuentes
- ¿Me cubren el granizo si no está en la cobertura de daños?
- Si la póliza no lo incluye ni como adicional, el daño por granizo normalmente queda afuera. Revisá el texto o pedí que te lo confirmen por escrito.
- ¿Varía algo si el daño es parcial y no total?
- Un daño parcial suele repararse en taller y el tope pesa menos, pero la franquicia se aplica igual. Mirá cómo se calcula antes de llevar el auto.
- ¿Puedo llevar el HB20 al taller que yo elija?
- Depende de la póliza, porque algunas exigen talleres de su red y otras dejan elegir. Preguntalo antes de contratar, así sabés qué esperar.
- ¿Cuánto tiempo tengo para avisar el siniestro?
- El plazo está en tu póliza y puede variar según la aseguradora y el tipo de daño. Si tenés dudas, avisá cuanto antes con fotos y datos básicos.
Antes de renovar, sentate con la póliza y marcá qué dice sobre granizo, topes y franquicias. Si algo no te queda claro, llamá a tu aseguradora y pedí la respuesta por escrito.
- Seguro del Hyundai HB20: todas las coberturas
- Responsabilidad civil del Hyundai HB20
- Terceros completo del Hyundai HB20
- Todo riesgo con franquicia del Hyundai HB20
- Robo total del Hyundai HB20
- Cristales y parabrisas del Hyundai HB20
- Auto usado del Hyundai HB20
- Suma asegurada del Hyundai HB20
- Seguro de autos Hyundai
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.