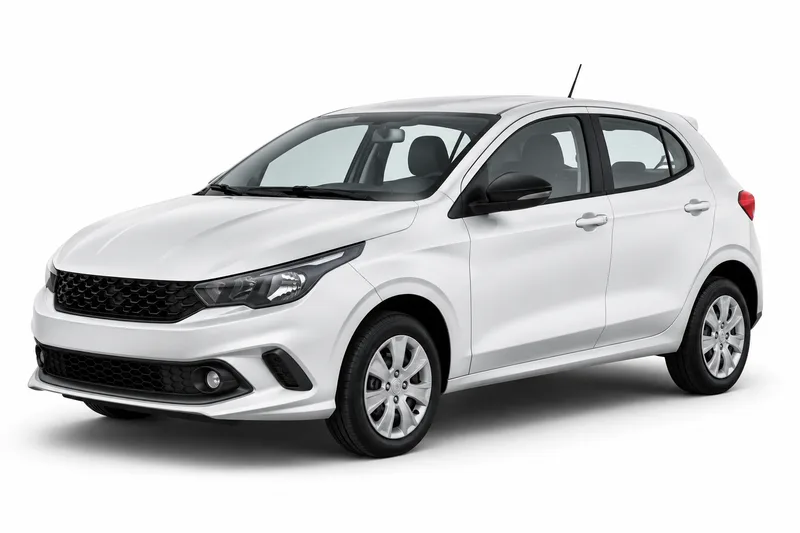
La suma asegurada de tu Fiat Argo es el monto que la póliza toma como referencia para indemnizar una pérdida total o un robo, según lo que diga tu contrato. No es un número que puedas leer en una tabla y dar por cierto. Se fija en la póliza, y conviene revisarla antes de contratar o renovar.
Mirar solo la cuota deja fuera el dato que pesa más si ocurre un siniestro grave. En esta guía vas a ver tres cosas: en qué se diferencia la suma asegurada del valor de plaza, dónde consultar valuaciones oficiales sin tomar cifras de memoria y cómo comprobar el dato en tu propio contrato. Es información general. Las condiciones exactas de tu caso son las que figuran en tu póliza.
Valuación del Fiat Argo por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $30.230.000 a $32.650.000 | 2 |
| 2025 | $24.042.500 | 1 |
| 2023 | $20.152.000 | 1 |
| 2022 | $19.390.800 a $24.425.100 | 4 |
| 2021 | $18.994.700 a $23.262.000 | 4 |
| 2020 | $18.453.900 a $22.154.300 | 4 |
| 2019 | $17.575.200 a $21.099.300 | 4 |
| 2018 | $16.696.400 a $20.044.400 | 4 |
| 2017 | $15.861.500 a $19.042.200 | 4 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Suma asegurada y valor de plaza: qué cambia en tu póliza
El valor de plaza es lo que tu Argo vale en el mercado en un momento dado. La suma asegurada, en cambio, es el monto que quedó escrito en tu póliza. Pueden coincidir o no, y esa diferencia es la que más confunde al momento de revisar un contrato.
La Superintendencia de Seguros de la Nación explica en sus preguntas frecuentes sobre automotor que, ante una pérdida total, el rol de la suma asegurada y del valor de plaza se define según lo que dice la póliza. Por eso no alcanza con saber cuánto vale el auto en el mercado: hay que leer cómo el contrato usa cada número.
Antes de firmar, preguntate si tu suma asegurada se parece al valor real de tu Argo. Si no tenés certeza, pedí a la aseguradora que te indique por escrito qué criterio usa. Si todavía no tenés claro el marco general, la guía del seguro obligatorio puede servir de punto de partida para ubicar el tema.
Dónde consultar valuaciones oficiales del Argo
La DNRPA, el organismo que registra los automotores en Argentina, publica tablas oficiales de valuación por períodos. Son una referencia pública, y conviene abrirlas en la fecha en que vayas a revisar tu póliza, porque cada tabla corresponde a un período.
Esas tablas no equivalen a la prima ni a la suma asegurada contractual. Sirven como punto de comparación oficial, pero tu aseguradora puede usar otro criterio, y es su póliza la que lo establece.
Cuando consultes la tabla, buscá la línea que corresponda a tu vehículo y anotá el período de publicación. Después compará esa referencia con la suma de tu contrato. Si la diferencia te genera dudas, la consulta concreta va a la aseguradora, no a la tabla.
Qué pasa con tu Argo ante robo o daño total según el contrato
Ante un robo o un daño total, lo que determina el resultado es lo que diga tu póliza. Dos contratos para el mismo modelo pueden describir de forma distinta cuándo se considera pérdida total, qué monto toman como referencia y cómo se hace el pago. Por eso no conviene asumir que tu caso es igual al de un vecino o al de un ejemplo general.
Lo que sí conviene buscar en el contrato es la definición de pérdida total, la forma en que se usa la suma asegurada para robo y para daño total, y si hay franquicias u otras condiciones que afecten la indemnización. Si alguna cláusula no está clara, pedí una explicación por escrito a tu aseguradora y guardá la respuesta junto con la póliza.
Conviene hacer esta lectura antes de que ocurra el siniestro. Revisar las condiciones con calma es más fácil que hacerlo en medio de un reclamo.
Cómo comprobar tu suma asegurada en la póliza
Empezá por la primera hoja de tu póliza o certificado vigente, donde suelen figurar los datos del vehículo y del seguro. Buscá el campo de suma asegurada y confirmá que el vehículo descrito sea tu Fiat Argo. Marca, modelo, año y versión deben coincidir con tu cédula o título del automotor.
Después revisá la fecha de vigencia. Una suma puede ser correcta para un período y no para el siguiente, según lo que establezca la renovación. Si tu auto tuvo cambios desde la última póliza, consultá con la aseguradora antes de dar el dato por bueno. La ficha de seguro para Fiat Argo puede ayudarte a seguir revisando el tema una vez que tengas los datos claros.
Si algo no coincide, anotá el número de póliza y la página donde aparece el dato, y pedí la corrección por escrito.
Datos a validar
También falta validar qué coberturas y condiciones aplican las aseguradoras para robo y daño total en este tipo de vehículo, y si el texto necesita ajustes por equipamiento. Hasta tener esos datos, el contenido se mantiene en criterios generales y en el procedimiento para leer la póliza, sin atribuir condiciones a ninguna aseguradora en particular.
Preguntas frecuentes
- ¿La suma asegurada de mi Fiat Argo tiene que ser igual a lo que vale el auto hoy?
- No necesariamente. El valor de plaza es una referencia del mercado, mientras que la suma asegurada es el monto que figura en tu póliza. Lo que aplica en tu caso lo define el contrato, así que conviene leerlo antes de comparar con cualquier cifra.
- ¿Qué hago si no entiendo la cláusula de robo o daño total de mi póliza?
- Pedí a tu aseguradora una explicación por escrito y guardá la respuesta junto con la póliza. Conviene no decidir a partir de lo que cuente alguien de memoria. Si la duda persiste, la póliza sigue siendo la referencia que rige tu caso.
- ¿Tengo que revisar la suma asegurada cada vez que renuevo?
- Conviene revisarla en cada renovación, porque la vigencia y las condiciones pueden cambiar. Lo que corresponda ajustar lo define tu póliza y la aseguradora, no una tabla general. Si tu Argo tuvo modificaciones, avisá antes de renovar.
Con la póliza vigente a mano, revisá la suma asegurada, la fecha de vigencia y los datos del vehículo. Si después querés comparar condiciones, podés pedir una cotización con esa información completa. Cada aseguradora responde con sus propios criterios, así que conviene leer por escrito lo que te ofrezca antes de decidir.
- Seguro del Fiat Argo: todas las coberturas
- Responsabilidad civil del Fiat Argo
- Terceros completo del Fiat Argo
- Todo riesgo con franquicia del Fiat Argo
- Robo total del Fiat Argo
- Granizo del Fiat Argo
- Cristales y parabrisas del Fiat Argo
- Auto usado del Fiat Argo
- Seguro de autos Fiat
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.