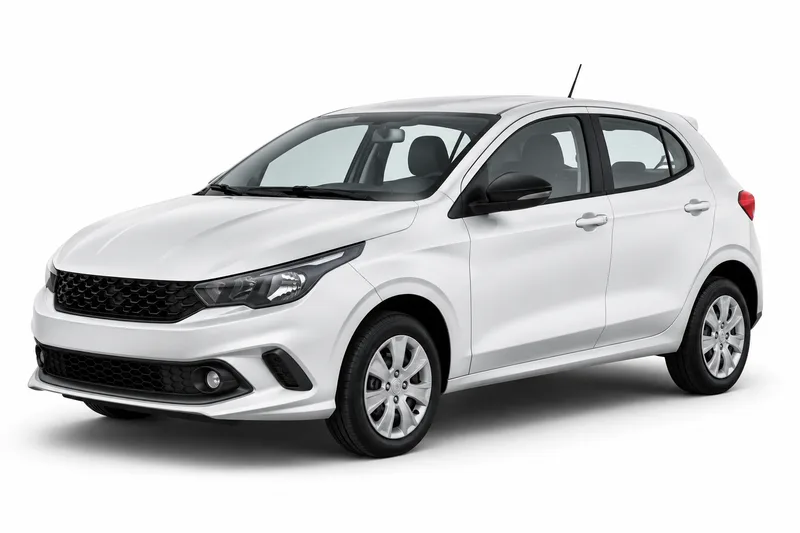
¿Mi seguro del Fiat Argo cubre cristales y parabrisas? Depende de lo que diga tu póliza. La cobertura de Cristales no se da por hecha: la define el contrato que tengas, y los topes, deducibles y servicios cambian de una aseguradora a otra. Lo primero es revisar el detalle de coberturas o pedirle a tu aseguradora que te lo confirme por escrito.
Esta página trata solo Cristales y parabrisas, que no es lo mismo que la ficha general del seguro del Fiat Argo. Abajo verás qué cristales menciona un contrato, cómo leer topes y deducibles, qué preguntar sobre reposición y cómo decidir el alcance que te conviene. La cobertura de cristales depende de la póliza específica, y las condiciones y prestaciones deben verificarse con la aseguradora.
Cuánto cuesta cada cobertura del Fiat Argo
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $38.835 a $80.746 |
| Terceros completo | $51.923 a $97.520 |
| Todo riesgo, franquicia del 6 % | $62.796 a $162.492 |
| Todo riesgo, franquicia del 3 % | $77.077 a $203.174 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2025.
Qué cristales figuran en tu contrato
Empezá por la póliza del Fiat Argo y buscá el apartado de coberturas. Ahí se ve si Cristales y parabrisas está incluida y qué vidrios comprende. No des por hecho que el parabrisas está cubierto solo porque tenés seguro: el contrato es el que dice qué se repone.
Fijate en cómo se nombra cada vidrio. Un contrato puede nombrar el parabrisas, la luneta o los cristales laterales por separado, o agruparlos. Si el texto dice que algún cristal queda excluido o no figura, anotalo y preguntalo a tu aseguradora antes de necesitarlo.
Si tu Argo tiene algún vidrio con características propias, pedí que te confirmen por escrito si entra en la cobertura.
Topes y deducibles: qué paga la aseguradora y qué pagás vos
El tope es el monto máximo que la aseguradora reconoce por el cristal. El deducible es la parte del costo que queda a tu cargo. Los dos figuran en las condiciones de la póliza, y no hay una cifra general que valga para todos los contratos.
Antes de contratar o renovar, compará los topes con el costo de reponer el vidrio en un taller de tu zona, si ya tenés ese presupuesto. Si el costo supera el tope, lo que exceda puede quedar a tu cargo según lo que diga la póliza.
También conviene preguntar si el deducible es un monto fijo o depende del tipo de cristal. Esa precisión solo la da tu póliza, así que pedila por escrito.
Reposición y servicios: qué confirmar antes de que se rompa el parabrisas
Según la póliza, la reposición puede hacerse en la red de talleres de la aseguradora o por reintegro del gasto. Son esquemas distintos. En el primero, el trámite lo lleva la aseguradora. En el segundo, adelantas el pago y después te reconocen un monto dentro del tope.
Conviene tener por escrito qué talleres forman parte de la red, cuánto tiempo tenés para avisar un siniestro y si hace falta una autorización antes de reparar. Estos puntos cambian de una aseguradora a otra, y no se deducen del nombre de la cobertura.
Si el vidrio se rompe, guardá los papeles del siniestro y el presupuesto del taller para tenerlos a mano cuando hagas el reclamo.
Cómo elegir el alcance que te conviene para tu Argo
Empezá por el uso que le das al auto. Si lo manejás todos los días, un vidrio roto puede obligarte a pagar la reposición de tu bolsillo, y ahí la cobertura pesa más. Si el auto se usa poco, la decisión puede ser otra, pero conviene tomarla con las condiciones a la vista.
Comparar alcances tiene sentido solo con las condiciones por escrito. Pedí a dos o más aseguradoras el mismo detalle de cristales, topes, deducibles y reposición, y comparalos línea por línea.
Para ver el seguro del modelo en general, revisá la página del seguro Fiat Argo antes de decidir.
Preguntas frecuentes
- ¿Mi seguro del Fiat Argo incluye cristales solo por tenerlo contratado?
- No necesariamente. La cobertura de cristales depende de la póliza específica. Lo que define si tu Argo la tiene es el contrato, así que revisa el apartado de coberturas.
- ¿Dónde encuentro el tope y el deducible de los cristales de mi Argo?
- Deberían figurar en las condiciones particulares o en el detalle de coberturas de tu póliza. Si no los encontrás, pedí a tu aseguradora que te los indique por escrito antes de que ocurra un siniestro. Las condiciones y prestaciones deben verificarse con la aseguradora, según la misma fuente oficial.
- ¿Qué tengo que preguntar sobre el taller antes de que se rompa un cristal?
- Preguntá si la reposición se hace en talleres de la red de la aseguradora o por reintegro del gasto. Consultá también si necesitás una autorización previa y cuánto tiempo tenés para avisar el siniestro. Con esas respuestas por escrito, podés comparar las pólizas con la misma información.
- ¿Si mi Argo tiene más equipamiento, tiene más cristales cubiertos?
- No lo des por sentado. El alcance se define por lo que dice el contrato, no por la versión del auto. Pedí que te confirmen por escrito qué cristales incluye la póliza para tu vehículo y cuáles quedan excluidos.
El paso siguiente es sacar tu póliza y buscar el apartado de coberturas. Si Cristales y parabrisas no aparece o no queda claro qué incluye, pedile a tu aseguradora el detalle por escrito antes de necesitarlo. Si además querés saber qué cubre el seguro obligatorio, esa consulta tiene su propia página.
- Seguro del Fiat Argo: todas las coberturas
- Responsabilidad civil del Fiat Argo
- Terceros completo del Fiat Argo
- Todo riesgo con franquicia del Fiat Argo
- Robo total del Fiat Argo
- Granizo del Fiat Argo
- Auto usado del Fiat Argo
- Suma asegurada del Fiat Argo
- Seguro de autos Fiat
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.