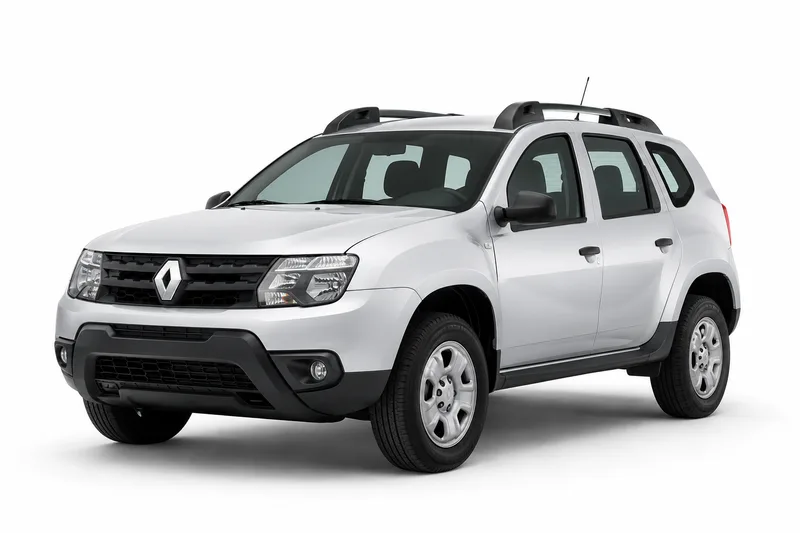
Tener seguro para tu Renault Duster no garantiza que el parabrisas o los vidrios estén cubiertos: eso depende de la póliza específica que contrates.
Esta guía te ayuda a leer ese punto antes de decidir. Un contrato puede cubrir solo el parabrisas, otro puede sumar los vidrios laterales y la luneta, y otro puede no mencionar cristales. Por eso conviene revisar qué figura, con qué topes y deducibles, y qué servicios de reposición ofrece la aseguradora. Si todavía no tenés el auto asegurado, empezá por el seguro para Renault Duster y volvé acá para mirar el detalle de los cristales.
Cuánto cuesta cada cobertura del Renault Duster
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $45.533 a $87.668 |
| Terceros completo | $61.440 a $108.354 |
| Todo riesgo, franquicia del 6 % | $80.347 a $212.490 |
| Todo riesgo, franquicia del 3 % | $103.079 a $277.244 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Qué cristales figuran en tu contrato
Lo primero es mirar qué vidrios nombra tu póliza. Algunas enumeran el parabrisas, otras agregan los vidrios laterales o la luneta trasera, y otras no tienen ningún ítem de cristales. Si la cobertura aparece en el detalle, anotá cada vidrio que menciona y comparalo con los que tiene tu auto. Si tu unidad trae algún vidrio que no viene de fábrica, preguntale a la aseguradora si ese cristal entra en la cobertura, porque no conviene darlo por hecho. Lo que no esté escrito en el contrato no se puede considerar cubierto. Pedí la confirmación por escrito antes de firmar.
Cómo leer topes y deducibles en la póliza
El tope es el monto máximo que la aseguradora paga por un cristal o por el conjunto de cristales, según diga el contrato. El deducible es la parte que vos pagás en cada siniestro antes de que intervenga la cobertura. Los dos conceptos suelen aparecer juntos, y conviene leerlos en el mismo apartado porque definen lo que te queda a cargo. Si el tope es bajo frente al costo de reponer el vidrio, la diferencia la pagás vos. Los importes cambian según cada póliza, así que no te quedes con una cifra general: tomala del contrato y confirmala con la aseguradora.
Reposición y servicios que conviene confirmar
Además del monto, conviene saber cómo se repone el cristal. Preguntá si la aseguradora tiene taller propio o red de talleres, si podés elegir el taller, si el trabajo se hace en tu domicilio o en el taller, y en cuánto tiempo se resuelve. También consultá si la reposición es con vidrio original o con otro tipo de vidrio, porque eso puede cambiar tanto el resultado como el costo. Cada aseguradora define estos puntos de forma distinta. Datos a validar con tu aseguradora: cristales incluidos, tope, deducible, red de talleres, posibilidad de elegir taller, tipo de vidrio y plazo de reposición. Si alguno no aparece en la póliza, pedilo por escrito.
Cómo elegir el alcance que te conviene
Elegir el alcance depende de cómo usás el auto y de cuánto podrías pagar si un cristal se rompe. Compará dos cosas: cuánto cuesta la cobertura y cuánto te quedaría a cargo en un siniestro según el tope y el deducible. Si el seguro que estás mirando no incluye cristales, preguntate si estás dispuesto a pagar la reposición de tu bolsillo. Si sí incluye, revisá que el alcance cubra los vidrios que más te preocupan. Lo que exige la ley para circular es un tema aparte de los cristales, y lo explicamos en seguro obligatorio.
Preguntas frecuentes
- ¿Mi seguro del Renault Duster incluye el parabrisas?
- No se puede dar por hecho. La cobertura de cristales depende de la póliza específica, así que lo que vale es lo que dice tu contrato. Buscá el apartado de cristales o pedí a la aseguradora una confirmación por escrito.
- ¿Dónde encuentro los topes y deducibles de cristales?
- Suelen estar en el detalle de coberturas de la póliza o en la propuesta que te entregó la aseguradora. Revisá el tope y el deducible que corresponden a los cristales, no solo los generales del seguro. Si no los encontrás, preguntalos antes de firmar.
- ¿Puedo elegir el taller para reponer el vidrio?
- Depende de cada aseguradora y de lo que diga tu póliza, así que no hay una respuesta única. Preguntá si tienen red de talleres, si podés elegir uno propio y si la reposición se hace en tu domicilio o en el taller. Guardá las respuestas junto con el contrato.
- ¿Qué le pido a la aseguradora antes de contratar?
- Pedí que te confirme qué cristales están incluidos, cuál es el tope, cuál es el deducible y qué servicios de reposición ofrece. Las condiciones y prestaciones deben verificarse con la aseguradora, así que esa confirmación es el paso clave. Si la respuesta no está por escrito, no la des por segura.
Si ya tenés claro qué cristales querés cubrir, el siguiente paso es comparar con los datos de tu auto.
- Seguro del Renault Duster: todas las coberturas
- Responsabilidad civil del Renault Duster
- Terceros completo del Renault Duster
- Todo riesgo con franquicia del Renault Duster
- Robo total del Renault Duster
- Granizo del Renault Duster
- Auto usado del Renault Duster
- Suma asegurada del Renault Duster
- Seguro de autos Renault
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.