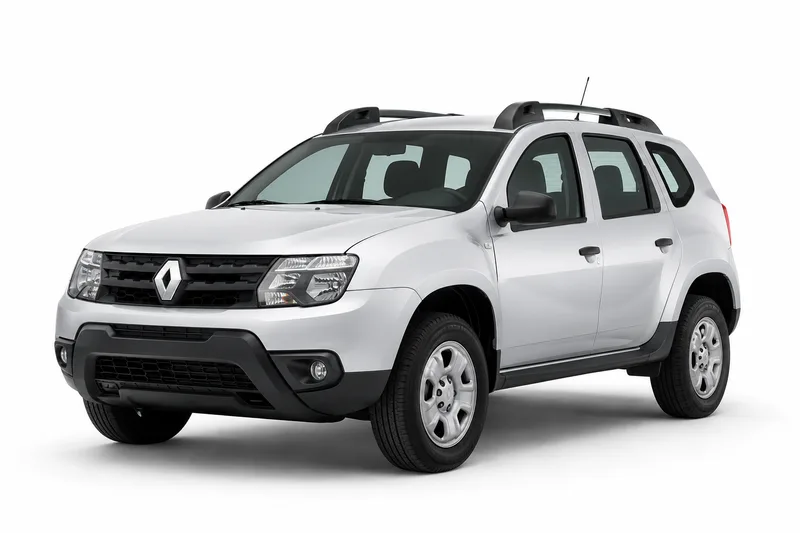
Un Renault Duster usado puede asegurarse, pero la aceptación no es automática: la decide cada aseguradora según sus condiciones. Antes de pedir cotizaciones conviene entender tres cosas: cómo influyen la antigüedad y el estado del auto, qué papeles tienen que estar en orden y por qué la valuación oficial no es lo mismo que la prima.
Esta guía se concentra en el seguro para auto usado, no en precios por modelo ni en comparativas. Si lo que buscás son datos generales del vehículo, empezá por la ficha de Seguro Renault Duster. Aquí encontrarás qué revisar en el auto, qué preguntar antes de elegir una póliza y cómo leer las cifras oficiales sin confundirlas con lo que cobra una aseguradora. Así llegás a la cotización con información y podés comparar condiciones con criterio.
Cuánto cuesta cada cobertura del Renault Duster
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $45.533 a $87.668 |
| Terceros completo | $61.440 a $108.354 |
| Todo riesgo, franquicia del 6 % | $80.347 a $212.490 |
| Todo riesgo, franquicia del 3 % | $103.079 a $277.244 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Cada precio es por mes y en pesos, para el modelo 2024.
Valuación del Renault Duster por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $42.440.000 a $48.760.000 | 6 |
| 2025 | $35.309.000 a $40.358.000 | 6 |
| 2024 | $31.778.100 a $36.322.200 | 8 |
| 2023 | $23.552.000 a $32.690.000 | 10 |
| 2022 | $22.374.500 a $29.421.000 | 19 |
| 2021 | $20.128.700 a $27.074.600 | 26 |
| 2020 | $19.122.300 a $25.721.000 | 17 |
| 2019 | $18.166.100 a $22.751.600 | 18 |
| 2018 | $17.257.900 a $21.613.900 | 16 |
| 2017 | $16.395.000 a $20.533.200 | 14 |
De dónde sale: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cuántos años tiene tu Duster y qué cobertura podés pedir
La antigüedad del auto es uno de los primeros datos que revisa una aseguradora. En un usado, el año de fabricación, el valor del vehículo y su estado general pueden influir en qué coberturas ofrece cada compañía. Por eso no alcanza con preguntar si el Duster tiene seguro. Preguntá qué coberturas aceptan para un vehículo con tu antigüedad y qué exigen para incluirlo. La Superintendencia de Seguros de la Nación lo explica en sus preguntas frecuentes sobre automotor: la aceptación de un riesgo es decisión de la aseguradora, conforme a sus condiciones. Antes de contratar, pedí por escrito qué cubre la póliza para tu caso, con sus exclusiones y franquicias.
Qué revisar en el estado del auto y en los papeles
Antes de cotizar, juntá la documentación del Duster: título del automotor, cédula de identificación del automotor y un documento que acredite quién es el titular. La póliza tiene que coincidir con el titular registrado. Si el auto cambió de dueño hace poco, confirmá que la transferencia está inscrita. Pedí un informe de dominio en el registro automotor de tu jurisdicción para ver si hay prendas, embargos u otras restricciones. Después, revisá el estado mecánico y la carrocería, y anotá cualquier daño o modificación. Las aseguradoras pueden pedir inspecciones o fotos según sus condiciones, y lo que declares tiene que coincidir con el auto real. Si tu jurisdicción exige verificación técnica vehicular, llevá el comprobante vigente.
Valuación de referencia y prima: por qué no son lo mismo
La valuación oficial que publica el DNRPA es una referencia periódica, pero no equivale a la prima de un seguro. La prima la fija cada aseguradora según sus condiciones de póliza, y por eso dos compañías pueden cotizar de forma distinta el mismo auto. Podés consultar las valuaciones publicadas en su sitio. Leelas como puntos de partida separados: la valuación te da una referencia oficial del vehículo, y la cotización muestra lo que cobra cada compañía por cubrirlo. Al comparar ofertas, fijate en la suma asegurada que se propone, en las franquicias y en las coberturas incluidas. Una prima menor con menos coberturas no es una oferta equivalente.
Qué preguntar antes de cotizar tu Duster usado
Llevar preguntas escritas ahorra vueltas en la llamada o en el formulario. Preguntá si aceptan un Renault Duster usado con tu año de fabricación y qué coberturas ofrecen en ese caso. Consultá si la suma asegurada se fija al contratar o se revisa en cada renovación. Preguntá qué documentación piden y si hay inspección previa. Pedí que te expliquen las franquicias y las exclusiones con un ejemplo, y que te entreguen las condiciones por escrito. Si una respuesta no aparece en la póliza, no la des por cierta hasta confirmarla. Con las respuestas en la mano, comparar dos ofertas se vuelve más concreto.
Preguntas frecuentes
- ¿Cualquier aseguradora acepta un Renault Duster usado?
- No necesariamente. La aceptación de un riesgo es decisión de cada aseguradora, conforme a sus condiciones. Conviene preguntar antes de contratar si el Duster entra en su política para vehículos usados y qué documentación pide. Si una compañía no lo acepta, eso no define lo que hará otra.
- ¿La valuación del DNRPA es el precio del seguro?
- No. El DNRPA publica valuaciones oficiales periódicas, pero no equivalen a primas de seguros. La prima depende de la aseguradora, de sus condiciones y de las coberturas que elijas. Compará las dos cifras por separado y no las tomes como si fueran el mismo número.
- ¿La póliza tiene que estar a mi nombre?
- En general, la póliza debe coincidir con el titular registrado del vehículo. Si el Duster está a nombre de otra persona, preguntá a la aseguradora qué requisitos aplica en ese caso. No conviene contratar con datos que no coinciden con la documentación del auto.
- ¿Qué es la franquicia en una póliza de auto usado?
- La franquicia es el monto que queda a cargo del asegurado en un siniestro, según lo que fije la póliza. Cada aseguradora la define en sus condiciones, así que no sirve compararla sin mirar también la cobertura. Pedí que te la expliquen con un ejemplo escrito.
Si primero querés entender qué exige la ley como mínimo, revisá Seguro obligatorio. Cada respuesta que consigas por escrito te servirá para contrastar una oferta con otra.
- Seguro del Renault Duster: todas las coberturas
- Responsabilidad civil del Renault Duster
- Terceros completo del Renault Duster
- Todo riesgo con franquicia del Renault Duster
- Robo total del Renault Duster
- Granizo del Renault Duster
- Cristales y parabrisas del Renault Duster
- Suma asegurada del Renault Duster
- Seguro de autos Renault
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.