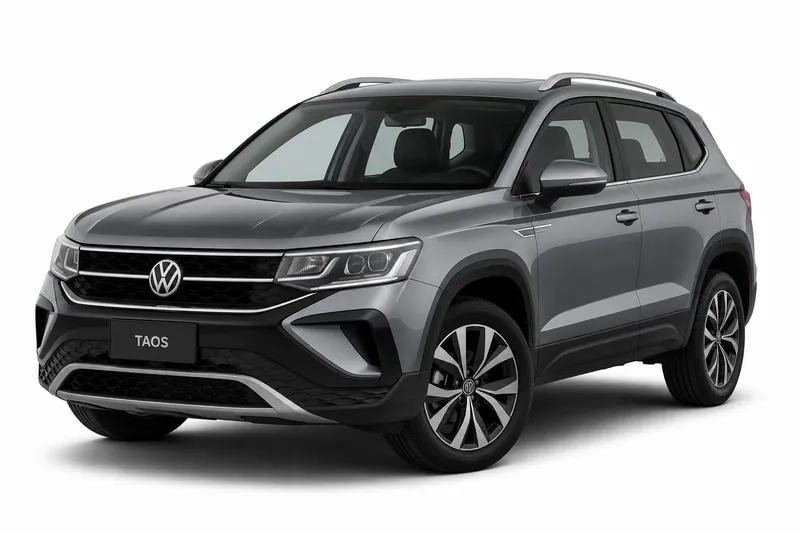
Si tenés un Volkswagen Taos y querés saber qué es el todo riesgo con franquicia, la respuesta corta es esta: es una cobertura de daños propios que protege tu auto ante los daños que sufre el vehículo asegurado. La franquicia es la parte del costo de un siniestro cubierto que queda a tu cargo, y lo que la póliza incluye lo define tu contrato y tu aseguradora.
Esta página explica la cobertura de forma general, antes de que pidas una cotización. Vas a ver qué son los daños propios, cómo opera la franquicia, qué exclusiones conviene revisar y qué datos tener a mano. No te damos importes ni porcentajes, porque las condiciones cambian según el contrato. Lo que vale es lo que figura en tu póliza. Tampoco des por hecho que una cobertura esté disponible para tu versión del modelo: eso también se confirma con la aseguradora.
Cuánto cuesta cada cobertura del Volkswagen Taos
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $47.329 a $89.523 |
| Terceros completo | $63.992 a $110.991 |
| Todo riesgo, franquicia del 6 % | $85.054 a $225.897 |
| Todo riesgo, franquicia del 3 % | $110.051 a $297.107 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Volkswagen Taos 2024.
Qué son los daños propios en un seguro de auto
Los daños propios son la parte del seguro que protege el auto asegurado frente a los daños que sufre el propio vehículo. Cuando se habla de todo riesgo, se refiere a una cobertura de daños propios con un alcance más amplio, según lo que diga la póliza. No es lo mismo que el seguro obligatorio, que es el mínimo que pide la ley para circular y que, como explicamos en nuestra guía sobre el seguro obligatorio, cubre otras cuestiones.
En el caso del Taos, lo primero es leer qué bienes quedan cubiertos y con qué suma asegurada. La Superintendencia de Seguros de la Nación indica que la suma asegurada y el valor de plaza se interpretan según la póliza, así que conviene confirmar por escrito cómo se aplica en tu contrato.
Cómo opera la franquicia cuando hay un siniestro
La franquicia es la parte del costo de un siniestro cubierto que queda a cargo del titular del auto. La aseguradora cubre el resto, dentro de lo que diga el contrato. Por eso, cuando pienses en una franquicia, conviene mirar cuánto pagarías de tu bolsillo en un siniestro y no solo cuánto cuesta la cobertura.
Las condiciones de franquicia dependen del contrato, así que no des por hecho un valor por el solo hecho de tener un Taos. Para entender la cuenta sin cifras, tomá el costo de la reparación cubierta y resta la franquicia que figure en tu póliza. Lo que queda, en términos generales, es lo que la aseguradora cubriría según el contrato. Pedí por escrito cómo se calcula la franquicia y en qué casos aplica.
Qué exclusiones revisar antes de contratar
Las exclusiones son los casos que la póliza deja fuera de la cobertura. Cada contrato tiene su propia lista, así que no des por cubierto un daño solo porque la cobertura se llame todo riesgo. Antes de contratar, leé la sección de exclusiones completa y fijate cómo se aplica a tu Taos y al uso que le das al auto.
Hay temas que conviene preguntar de forma directa a la aseguradora: qué pasa si el auto se usa de forma distinta a la declarada, cómo se tratan los accesorios o el equipamiento que no figura en la póliza, qué condiciones de conducción se exigen y cómo se evalúan los daños parciales por robo. Si la respuesta no está escrita en el contrato, pedí que te la confirmen antes de firmar.
Datos y condiciones que conviene tener antes de cotizar
Para cotizar una cobertura todo riesgo con franquicia, tené a mano los datos del vehículo tal como figuran en el título del automotor, el uso que le das al auto y la suma asegurada que querés contratar. Con esa información, la aseguradora puede revisar tu caso con los datos correctos.
Antes de comparar, pedí por escrito la franquicia vigente que aplica a la póliza, la forma de calcularla, la suma asegurada y cómo se interpreta, y la lista completa de exclusiones. Si una cobertura no aparece como disponible para tu versión del Taos, eso también se confirma con la aseguradora.
Preguntas frecuentes
- ¿El todo riesgo con franquicia reemplaza al seguro obligatorio?
- No. El seguro obligatorio es el mínimo que exige la ley para circular, y el todo riesgo es una cobertura de daños propios, distinta de ese mínimo. Revisá qué incluye la póliza para tu Taos y comparalo con lo que ya tenés. Si te quedan dudas sobre el obligatorio, leé nuestra guía sobre el seguro obligatorio.
- ¿Cuánto tendría que pagar de franquicia si tengo un siniestro con mi Taos?
- Pedí a la aseguradora la franquicia vigente y la forma de calcularla por escrito.
- ¿La suma asegurada de mi Taos es lo mismo que su valor de plaza?
- No necesariamente. La suma asegurada y el valor de plaza se interpretan según la póliza, y la Superintendencia de Seguros de la Nación lo aclara en sus preguntas frecuentes sobre automotor. Antes de contratar, revisá cómo define tu contrato cada uno de esos conceptos y qué pasa en caso de siniestro.
El próximo paso es pedir por escrito las condiciones de tu póliza: la franquicia vigente, cómo se calcula, la suma asegurada y las exclusiones. Antes de contratar, toma como referencia lo que dice el contrato, no lo que dice esta guía.
- Seguro del Volkswagen Taos: todas las coberturas
- Responsabilidad civil del Volkswagen Taos
- Terceros completo del Volkswagen Taos
- Robo total del Volkswagen Taos
- Granizo del Volkswagen Taos
- Cristales y parabrisas del Volkswagen Taos
- Auto usado del Volkswagen Taos
- Suma asegurada del Volkswagen Taos
- Seguro de autos Volkswagen
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.