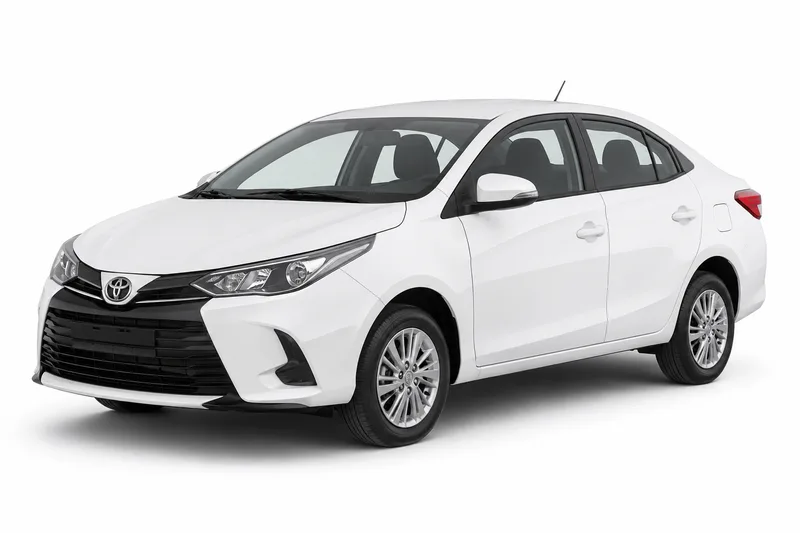
El todo riesgo con franquicia es una cobertura de daños propios. Según lo que diga la póliza, cubre los daños a tu Toyota Yaris, y vos asumís una franquicia en cada siniestro cubierto. Para saber cuánto te tocaría pagar, no alcanza con leer la palabra franquicia en una oferta. Hay que mirar el contrato, porque las condiciones de cobertura y franquicias dependen de la póliza específica de cada aseguradora. Esta guía explica cuándo se usa la cobertura de daños propios, cómo leer la franquicia sin asumir porcentajes que no tengas confirmados, qué condiciones y exclusiones conviene comparar y qué datos reunir para pedir una cotización real. Si buscás la ficha general del modelo, está en su propia página. Esta guía se concentra en el todo riesgo con franquicia.
Cuánto cuesta cada cobertura del Toyota Yaris
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $44.635 a $86.740 |
| Terceros completo | $60.163 a $107.035 |
| Todo riesgo, franquicia del 6 % | $77.994 a $205.787 |
| Todo riesgo, franquicia del 3 % | $99.592 a $267.313 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Cuándo conviene usar la cobertura de daños propios
La cobertura de daños propios sirve cuando el daño ocurre en tu propio auto. Un golpe con otro vehículo, un daño en el estacionamiento o un hecho en la vía pública pueden caer en ese terreno, pero la respuesta depende de lo que incluya tu póliza y de cómo describe cada riesgo. El seguro obligatorio está pensado para responder ante terceros, no para reparar tu auto. Por eso, quien maneja a diario un Yaris se pregunta si le conviene sumar daños propios. La decisión suele depender del valor del auto, de cuánto podrías afrontar con tus ahorros en un arreglo y del uso que le das. Podés repasar qué cubre el seguro obligatorio antes de decidir.
Cómo leer la franquicia sin asumir un porcentaje
La franquicia es la parte del daño que queda a tu cargo cuando la aseguradora cubre un siniestro. El resto lo responde la aseguradora, según lo que establezca el contrato. La franquicia puede expresarse como un monto fijo o como un porcentaje, y cada póliza define sus reglas. Por eso conviene no tomar como referencia un número de otra póliza o de otro auto. Las condiciones de cobertura y franquicias dependen de la póliza específica de cada aseguradora. La suma asegurada y el valor de plaza son datos relevantes en siniestros y en pérdida total, conforme al contrato. Antes de firmar, pedí por escrito cómo se define cada uno en tu póliza y qué franquicia se aplica en cada caso.
Condiciones y exclusiones que conviene comparar
Al comparar dos ofertas de todo riesgo, mirá lo que dice cada póliza y no solo el nombre de la cobertura. Dos contratos con el mismo título pueden tener condiciones distintas en la franquicia, en la suma asegurada o en los casos que quedan fuera. Las exclusiones son la parte que más conviene leer despacio, porque definen lo que la póliza no cubre aunque el nombre suene completo. Preguntá por escrito qué situaciones quedan excluidas y qué documentación te pedirían en un siniestro, así sabés qué reunir si algo pasa. Que el auto sea un Toyota Yaris no reemplaza la lectura del contrato. Las condiciones que compares son las de cada aseguradora para ese contrato, no una ficha general del modelo. Si una oferta no explica la franquicia en el texto de la póliza, pedila antes de decidir.
Qué datos reunir antes de pedir una cotización real
Dos cotizaciones solo se pueden comparar si parten de los mismos datos. Antes de pedirla, reuní la información del Yaris tal como figura en tu documentación: año, versión y cualquier modificación que tenga el auto. Indicá también el uso que le das y quién lo maneja habitualmente. Definí qué suma asegurada querés y preguntá cómo se calcula, porque incide en un siniestro y en una pérdida total. Si ya tenés una póliza vigente, llevala a mano: la franquicia, las exclusiones y el vencimiento se leen mejor con el documento delante. En este texto no figuran la franquicia ni la cobertura específica para el Yaris, porque dependen de cada aseguradora y de su póliza. Esos valores se confirman en la propuesta escrita.
Preguntas frecuentes
- ¿El seguro obligatorio cubre los daños de mi Toyota Yaris?
- El seguro obligatorio está pensado para responder ante terceros, no para reparar tu propio auto. Para los daños en tu Yaris, la referencia es la cobertura de daños propios, si la tenés contratada. Revisá tu póliza para confirmar qué incluye en tu caso.
- ¿Qué cambia si la franquicia es un monto fijo o un porcentaje?
- Con un monto fijo, sabés la cifra que figura en la póliza. Con un porcentaje, el monto depende de la base que defina el contrato. Leé cómo se calcula en tu póliza antes de comparar.
- ¿Puedo comparar dos ofertas de todo riesgo solo por el precio?
- Conviene mirar más que el precio. Compará franquicia, suma asegurada, exclusiones y los requisitos que pide la aseguradora para tramitar un siniestro. Dos ofertas con nombres parecidos pueden tener contratos distintos.
El paso siguiente es reunir los datos de tu Toyota Yaris y pedir una cotización por escrito, con la franquicia, la suma asegurada y las exclusiones detalladas. Si todavía no sabés si te conviene sumar daños propios, revisá primero tu póliza actual y el alcance del seguro obligatorio. Con esa lectura, la comparación puede ser más clara.
- Seguro del Toyota Yaris: todas las coberturas
- Responsabilidad civil del Toyota Yaris
- Terceros completo del Toyota Yaris
- Robo total del Toyota Yaris
- Granizo del Toyota Yaris
- Cristales y parabrisas del Toyota Yaris
- Auto usado del Toyota Yaris
- Suma asegurada del Toyota Yaris
- Seguro de autos Toyota
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.