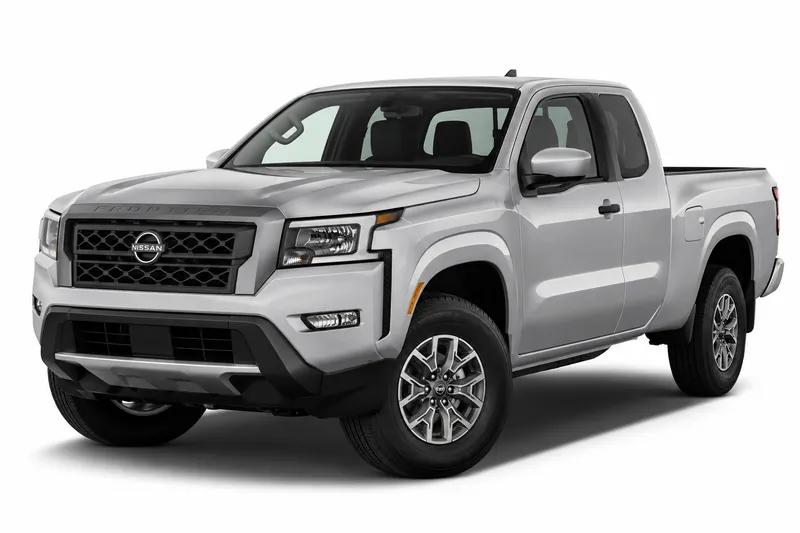
Con el todo riesgo, la franquicia es el monto que pagás vos de tu bolsillo cuando tenés un siniestro cubierto. La aseguradora se hace cargo del resto según lo que diga tu póliza. Si manejás una Nissan Frontier, conviene saberlo antes de que pase algo, no después.
Para entender cuánto te puede tocar, revisá la póliza antes de contratar. Ahí figuran el tipo de franquicia, el tope de pago y las exclusiones. Leer esos tres puntos con calma te permite comparar las opciones con datos concretos y elegir la que se ajuste a lo que podés pagar en un mal momento. Sobre todo, fijate cómo se calcula la franquicia, porque de ese cálculo sale el monto final que pagás.
Cuánto cuesta cada cobertura del Nissan Frontier
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $55.061 a $123.813 |
| Terceros completo | $76.499 a $148.445 |
| Todo riesgo, franquicia del 6 % | $115.313 a $315.844 |
| Todo riesgo, franquicia del 3 % | $157.583 a $410.132 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Qué pagás vos cuando hay un choque
Cuando tu Frontier sufre un daño cubierto, lo primero que tenés que saber es qué parte del arreglo te corresponde. La franquicia puede ser un monto fijo o un porcentaje del daño, según cómo esté redactada tu póliza. En los dos casos, la aseguradora paga la reparación descontando la franquicia, hasta el tope que figure en tu póliza. Por eso, antes de llevar el auto al taller, pedí el presupuesto y revisá el importe que te toca pagar.
Qué pasa desde la denuncia hasta el pago
Desde que denunciás el siniestro hasta que el auto vuelve a circular, la franquicia aparece en dos momentos. Primero, en el presupuesto que arma el taller y que la aseguradora revisa. Después, en la liquidación, donde se resta del monto que la compañía reconoce. Si no entendés alguno de esos importes, pedile a la aseguradora que te lo detalle por escrito antes de firmar. Guardá todos los comprobantes del taller y de la denuncia, así tenés el registro completo si hay que revisar algún monto.
Qué no te cubre aunque tengas todo riesgo
Tener todo riesgo no significa que todo quede cubierto. El tope es el máximo que la aseguradora paga por un siniestro, y las exclusiones son las situaciones que la póliza deja afuera. Antes de elegir, buscá esos dos capítulos en el texto y leélos con atención. Preguntá por escrito cualquier caso que no esté claro, por ejemplo si el daño a un accesorio que sumaste está incluido. Un auto con equipamiento extra puede tener condiciones propias, así que no des nada por supuesto.
Cuándo te conviene una franquicia más alta
La decisión pasa más por tu situación económica que por el auto. Si podés cubrir el monto de la franquicia sin que te afecte, una franquicia más alta puede reducir lo que pagás por la póliza. Si en cambio un imprevisto así te complicaría el mes, conviene una franquicia más baja, aunque la póliza salga algo más cara. Compará las dos opciones con el monto real que podrías pagar de tu bolsillo, no con una suposición.
Preguntas frecuentes
- ¿Cuánto me toca pagar de mi bolsillo si choco con mi Frontier?
- Te toca pagar el monto de la franquicia que figura en tu póliza, y la aseguradora cubre el resto del daño cubierto. Revisá el texto para saber si tu franquicia es fija o un porcentaje.
- ¿Hasta cuánto me paga la aseguradora si el daño es grande?
- Pagá hasta el tope que figure en tu póliza. Lo que supere ese límite no lo cubre la póliza, así que fijate en esa cifra antes de contratar.
- ¿Conviene elegir una franquicia más alta para pagar menos?
- Puede bajar el costo de la póliza, pero también subí lo que pagás si hay un siniestro. Solo te conviene si podés pagar ese monto sin apuros cuando pase.
- ¿Y si una aseguradora no me acepta el auto?
- La SSN señala que la aceptación de una póliza se rige por las políticas de cada aseguradora, y que el organismo no puede obligarla a contratar. Por eso conviene pedir cotizaciones en más de una compañía.
Antes de elegir, pedí la póliza completa a tu aseguradora y leé el tope, las exclusiones y cómo se calcula la franquicia. Con eso a la vista, podés comparar cada opción con lo que te tocaría pagar en un mal día.
- Seguro del Nissan Frontier: todas las coberturas
- Responsabilidad civil del Nissan Frontier
- Terceros completo del Nissan Frontier
- Robo total del Nissan Frontier
- Granizo del Nissan Frontier
- Cristales y parabrisas del Nissan Frontier
- Auto usado del Nissan Frontier
- Suma asegurada del Nissan Frontier
- Seguro de autos Nissan
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.