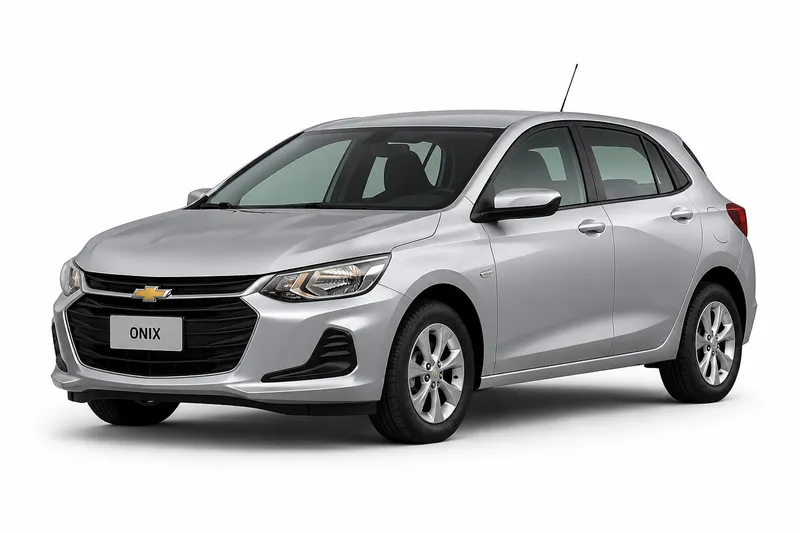
El todo riesgo con franquicia cubre los daños a tu propio Chevrolet Onix, pero qué eventos entran y qué parte pagás vos en cada siniestro depende de la póliza que contrates. Cada aseguradora fija sus condiciones, así que dos ofertas para el mismo auto pueden no decir lo mismo. Lo primero es leer el contrato, no comparar solo el precio.
Esta guía explica cuándo se usa la cobertura de daños propios, cómo leer la franquicia sin apoyarte en porcentajes generales, qué condiciones y exclusiones comparar y qué datos reunir para pedir una cotización real. Si querés contratar con información, seguí ese orden antes de elegir. Para ver el modelo en detalle, revisá la ficha del Chevrolet Onix. Al final de la guía también verás qué datos del auto todavía conviene confirmar con tu aseguradora.
Cuánto cuesta cada cobertura del Chevrolet Onix
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.211 a $83.202 |
| Terceros completo | $55.299 a $101.618 |
| Todo riesgo, franquicia del 6 % | $69.022 a $180.229 |
| Todo riesgo, franquicia del 3 % | $86.301 a $229.450 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Chevrolet Onix 2024.
Cuándo se usa la cobertura de daños propios
El seguro obligatorio cubre la responsabilidad frente a terceros, es decir, los daños que tu auto pueda causarles. Los daños propios son otra cosa: el daño que sufre tu propio Onix. El todo riesgo apunta a esa parte, aunque lo que incluya depende de cada póliza.
Suele tener sentido cuando un choque, un robo o un incendio te dejaría sin poder reparar o reponer el auto con tus propios recursos. También conviene pensarlo si el auto tiene un valor que no querrías perder de golpe. Si lo usás a diario, la pregunta práctica es cuánto tardarías en volver a moverte sin él.
No hay una regla única para decidirlo. Lo que sí podés hacer es mirar tu situación: cuánto vale tu Onix para vos, cuánto podrías pagar de tu bolsillo en una reparación y qué tanto dependés del auto para trabajar o para tu familia.
Cómo leer la franquicia sin apoyarte en porcentajes
La franquicia es la parte del daño que queda a tu cargo cuando hay un siniestro cubierto. La aseguradora paga el resto según lo que diga el contrato. La franquicia no sale de la marca ni de una tabla general: se fija en cada póliza.
Antes de hacer cuentas, leé cómo se expresa. Puede figurar como un monto fijo o como un porcentaje, y el porcentaje solo tiene sentido si sabés sobre qué base se calcula. Esa información está en las condiciones de tu póliza, así que pedila por escrito si no la encontrás.
Una forma práctica de leerla es imaginar un siniestro cubierto y preguntar cuánto pagarías vos, qué documentación pide la aseguradora y si la franquicia se aplica una sola vez o en cada hecho.
Condiciones y exclusiones que conviene comparar entre ofertas
Dos ofertas de todo riesgo pueden parecer iguales en la primera página y cubrir cosas distintas. Comparalas por escrito y en los mismos puntos: qué eventos incluye la cobertura y cuáles deja afuera, por ejemplo choque, robo total o parcial, incendio o daños en cristales. También conviene revisar qué pasa con accesorios o modificaciones del auto, qué requisitos y plazos pide la aseguradora para denunciar un siniestro, y cómo se resuelve una pérdida total.
Las condiciones de cobertura y franquicias dependen de la póliza específica de cada aseguradora.
Datos que necesitás para una cotización real
Una cotización sirve cuando refleja tu auto y tu uso. Antes de pedirla, reuní el año y la versión exacta de tu Onix, el dominio y los datos que figuran en la documentación del vehículo. Indicá si el auto es de uso particular o si lo usás para trabajar, y en qué lugar lo guardás. Prepará también los datos de quien lo maneja habitualmente y si hubo siniestros en los últimos años, porque son datos que suelen pedirse al cotizar.
Pensá además en la suma asegurada que querés contratar. Según el contrato, es un dato relevante en un siniestro y en una pérdida total, así que conviene entenderlo antes de firmar.
Datos del Onix que todavía hay que validar
No los tomamos de un promedio ni los estimamos.
Lo que sí conviene confirmar antes de decidir es si la cobertura de todo riesgo está disponible para tu versión y año, qué franquicia aplica en tu caso, cómo se calcula la suma asegurada y qué exclusiones tiene la póliza. Pedí esas respuestas por escrito a cada aseguradora y comparalas con la misma lista.
Preguntas frecuentes
- ¿El todo riesgo cubre cualquier daño a mi Onix?
- No necesariamente. Qué daños entran depende de tu póliza, así que cada oferta puede incluir eventos distintos. Leé la lista de coberturas y las exclusiones antes de asumir que un hecho está incluido. Si tenés dudas sobre un caso concreto, preguntalo a la aseguradora por escrito.
- ¿Cuánto voy a pagar de franquicia con mi Onix?
- No hay un porcentaje general que valga para el modelo. La franquicia la fija cada póliza y puede expresarse como monto fijo o como porcentaje sobre una base. Para saberla, pedí una cotización con tus datos y preguntá cómo se aplica en un siniestro cubierto.
- ¿Qué pasa con la suma asegurada si mi Onix tiene una pérdida total?
- Según el contrato, la suma asegurada y el valor de plaza son datos relevantes en siniestros y en pérdida total. Por eso conviene revisar cómo se define la suma asegurada en tu póliza antes de contratar.
Si ya tenés los datos de tu Onix, el paso siguiente es pedir una cotización de todo riesgo y comparar las ofertas por escrito: franquicia, eventos incluidos, exclusiones y suma asegurada. Pedí que te envíen las condiciones de la póliza antes de firmar. Si todavía necesitás entender el mínimo legal, la guía de seguro obligatorio explica qué cubre.
- Seguro del Chevrolet Onix: todas las coberturas
- Responsabilidad civil del Chevrolet Onix
- Terceros completo del Chevrolet Onix
- Robo total del Chevrolet Onix
- Granizo del Chevrolet Onix
- Cristales y parabrisas del Chevrolet Onix
- Auto usado del Chevrolet Onix
- Suma asegurada del Chevrolet Onix
- Seguro de autos Chevrolet
Para entender las coberturas y sus trámites, Mi Seguro Online (mi-seguro.ar) tiene guías paso a paso.
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.