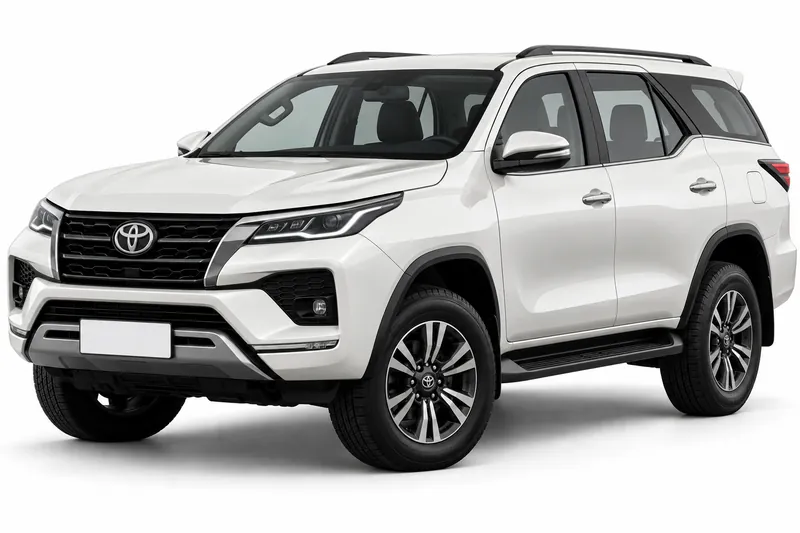
El robo total cubre la pérdida del vehículo cuando te lo roban y no aparece, según lo que diga tu póliza. Para una Toyota SW4 no hay una respuesta única: si la cobertura está incluida, cómo se fija el valor asegurado y qué papeles pide la aseguradora dependen del contrato y de cada compañía. Esta guía explica la diferencia con el robo parcial, cómo funciona la suma asegurada en una pérdida total y qué documentación conviene tener lista.
Antes de decidir, lo más útil es leer tu póliza con estos puntos en mano. Así podés comparar con criterio y no asumir que una cobertura hace lo mismo en todas las aseguradoras. Si querés ubicar el contexto del modelo, revisá la página de seguro para Toyota SW4 y después pasa a la cotización.
Cuánto cuesta cada cobertura del Toyota SW4
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $76.537 a $139.036 |
| Terceros completo | $102.301 a $170.078 |
| Todo riesgo, franquicia del 6 % | $171.590 a $448.288 |
| Todo riesgo, franquicia del 3 % | $240.958 a $603.017 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Toyota SW4 por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $83.334.000 a $97.092.000 | 7 |
| 2025 | $73.266.600 a $79.635.700 | 7 |
| 2024 | $66.902.000 a $68.906.300 | 7 |
| 2023 | $63.557.000 a $65.699.600 | 7 |
| 2022 | $56.521.800 a $62.187.900 | 8 |
| 2021 | $53.093.000 a $58.510.100 | 10 |
| 2020 | $49.518.000 a $55.052.400 | 7 |
| 2019 | $41.655.200 a $51.429.900 | 4 |
| 2018 | $38.759.900 a $49.744.700 | 8 |
| 2017 | $37.341.600 a $48.098.600 | 6 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Cuándo hablamos de robo total y cuándo de robo parcial
El robo total se refiere al vehículo completo: te lo sustraen y no se recupera. El robo parcial es otra situación, por ejemplo cuando se llevan partes o accesorios del auto. Son coberturas distintas y no siempre vienen juntas en la misma póliza. Por eso conviene buscar en el contrato los términos exactos que usa la aseguradora para cada caso, porque el nombre de la cobertura no alcanza para saber qué incluye.
Si tu SW4 tiene accesorios o equipamiento agregado, consultá si la póliza los contempla y cómo se declaran. Tampoco confundas el robo total con el seguro obligatorio, que es otra cobertura y se revisa por separado.
Qué valor cuenta cuando el auto se pierde por completo
En una pérdida total, lo que define el pago es la suma asegurada según póliza. Eso significa que el número que figura en tu contrato pesa más que el valor que tenías en mente al comprar el auto.
Revisá cómo se fijó ese valor, si se actualiza durante la vigencia y qué dice la póliza sobre el momento del pago. Son preguntas que conviene hacer antes de un siniestro, no después.
Qué denuncia y qué papeles pide el trámite
Un siniestro de robo arranca con la denuncia. La SSN ofrece en su portal información sobre la denuncia y el trámite del siniestro, así que es un buen punto de partida para entender los pasos generales. En la práctica, las aseguradoras suelen pedir la denuncia policial y la documentación del vehículo y del titular, pero la lista exacta la define cada compañía.
Conviene tener a mano la cédula del auto, la póliza, tu documento y los datos de contacto de la aseguradora. Guardar copias digitales de esos papeles puede ahorrarte idas y vueltas si te los piden.
Por qué las condiciones cambian de una aseguradora a otra
Cada aseguradora arma sus coberturas con condiciones propias: qué entra en el robo total, qué excepciones aplica, cómo fija la suma asegurada y qué plazos pide para el trámite. Por eso, dos pólizas con el mismo nombre de cobertura pueden decir cosas distintas. Al comparar, leé las exclusiones y el detalle del valor asegurado, no solo el resumen.
Antes de decidir, confirmá por escrito con cada aseguradora si el robo total está disponible para tu Toyota SW4, cómo se fija la suma asegurada, qué documentación pide para denunciar y en cuánto tiempo debés presentarla. Con esas respuestas podés comparar sin suponer nada.
Preguntas frecuentes
- ¿Mi Toyota SW4 ya tiene robo total incluido en el seguro?
- No se puede dar por hecho. La cobertura depende de tu póliza y de la aseguradora, y no todas las pólizas la incluyen de la misma manera. Revisá el detalle del contrato o consultá con la aseguradora antes de contratar o renovar. Si no aparece el término robo total, pregunta qué cubre la póliza en caso de robo.
- ¿Qué significa que se use la suma asegurada en una pérdida total?
- Según la SSN, en la pérdida total se aplica la suma asegurada que figura en la póliza. Eso quiere decir que el monto sale del contrato y no de una cifra que aparezca en esta guía. Pedí que te expliquen cómo se fijó ese valor y si cambia con el tiempo. Así entendés el cálculo antes de que haya un siniestro.
- ¿Qué hago primero si me roban el auto?
- Hacé la denuncia policial y avisá a tu aseguradora dentro de los plazos que indique tu póliza. La SSN publica en su portal ciudadano información sobre la denuncia y el trámite del siniestro, útil para ubicar los pasos generales. Tené a mano la póliza y los datos del vehículo mientras hacés el aviso.
El paso siguiente es leer tu póliza con esta guía a mano y anotar tres cosas: si incluye robo total, cómo se fija la suma asegurada y qué documentación pide para denunciar.
- Seguro del Toyota SW4: todas las coberturas
- Responsabilidad civil del Toyota SW4
- Terceros completo del Toyota SW4
- Todo riesgo con franquicia del Toyota SW4
- Granizo del Toyota SW4
- Cristales y parabrisas del Toyota SW4
- Auto usado del Toyota SW4
- Suma asegurada del Toyota SW4
- Seguro de autos Toyota
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.