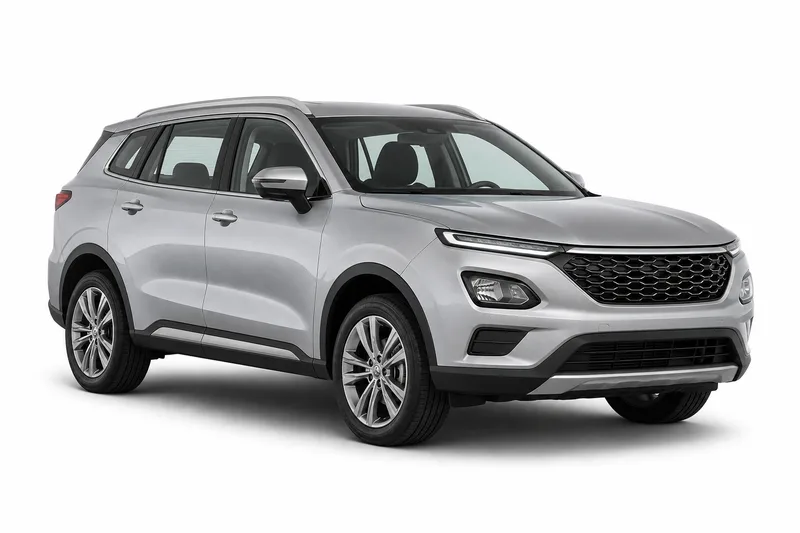
El seguro contra robo total indemniza la pérdida del vehículo cuando le roban el auto y no se recupera. El monto no sale de un número fijo para todos los casos: depende de lo que diga la póliza sobre la suma asegurada. En un Ford Territory, la pregunta de fondo es esa: cómo se define el valor que te pagarían y qué pasos tenés que cumplir después del robo.
La Superintendencia de Seguros de la Nación (SSN) explica en su portal ciudadano que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos de la póliza. Conviene leer esas definiciones antes de contratar, no cuando ya ocurrió el robo. Para ver la cobertura general del modelo, empezá por la ficha de seguro para Ford Territory y después revisá la póliza concreta.
Cuánto cuesta cada cobertura del Ford Territory
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $49.125 a $91.379 |
| Terceros completo | $66.544 a $113.628 |
| Todo riesgo, franquicia del 6 % | $89.760 a $239.305 |
| Todo riesgo, franquicia del 3 % | $117.024 a $316.969 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Ford Territory por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $50.114.800 a $58.367.500 | 6 |
| 2025 | $41.477.700 a $49.023.800 | 6 |
| 2024 | $38.115.300 a $44.121.500 | 5 |
| 2023 | $33.945.600 a $39.709.300 | 6 |
| 2022 | $31.824.000 a $35.738.400 | 6 |
| 2021 | $31.824.000 | 1 |
| 2020 | $29.755.400 | 1 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué significa robo total y en qué se diferencia del parcial
Un robo total ocurre cuando el vehículo se pierde por completo y no se recupera. En ese caso, la aseguradora puede indemnizar la pérdida según lo que diga la póliza. El robo parcial es otra situación: se llevan partes o accesorios del auto, como la batería, los espejos o la rueda de auxilio, y lo que se cubre es el costo de reponerlos o repararlos. La diferencia de fondo está en qué desaparece. Con robo total, el objeto del reclamo es el vehículo entero. Con robo parcial, es lo que falta del vehículo. Antes de contratar, revisá si tu póliza menciona ambas coberturas por separado, porque los nombres y los alcances pueden cambiar de una póliza a otra.
Cómo se verifica la suma asegurada antes de que pase algo
La suma asegurada es el monto que la póliza toma como referencia para una pérdida total. La Superintendencia de Seguros de la Nación indica que, en ese caso, la suma y el valor de plaza se interpretan según los términos del contrato. Por eso la verificación empieza por leer la definición, no solo por el número. Preguntá a la aseguradora cómo se fija la suma para tu vehículo, si se acuerda al contratar o si se calcula con el valor de plaza al momento del siniestro, y pedí esa respuesta por escrito. Guardá la documentación de compra del Ford Territory y cualquier comprobante del estado del auto, porque pueden servir para explicar su valor si el caso lo requiere. Revisá la póliza cada vez que cambies de auto o modifiques el vehículo, para confirmar que sigue reflejando lo que tenés asegurado.
Qué hacer en las primeras horas si te roban el auto
Lo primero es hacer la denuncia policial del robo. Ese documento suele ser necesario para avanzar con el reclamo. Después, avisá a tu aseguradora según el plazo y el canal que figuren en tu póliza. La SSN describe el procedimiento de denuncia de siniestros y las condiciones del contrato en su portal ciudadano, en su sitio. Tené a mano la póliza, la cédula y el título del automotor. Pedí a la aseguradora la lista completa de documentos que te van a exigir en tu caso, porque puede haber requisitos adicionales. Anotá fecha, hora y número de denuncia, y guardá copia de todo lo que envíes.
Qué puede cambiar de una póliza a otra
No todas las pólizas de robo total están redactadas igual. Pueden variar la definición de robo total, la forma de fijar la suma asegurada, los plazos para denunciar, la existencia de franquicia y las exclusiones. Antes de firmar, pedí por escrito estos puntos: cómo se define el robo total, con qué valor se calcula la indemnización, qué franquicia aplica si existe, qué documentación pide la denuncia y si hay exclusiones relacionadas con accesorios o equipamiento. Conviene que lo que te respondan quede escrito en la póliza o en un anexo que firmes.
Preguntas frecuentes
- ¿El seguro contra robo total cubre también el robo de partes del auto?
- No necesariamente. El robo de partes o accesorios es un caso distinto y puede figurar como robo parcial, con su propio alcance. Revisá en la póliza si esa cobertura está incluida o si es una opción separada. No des por hecho que la tenés solo porque contrataste robo total.
- ¿Qué significa que la suma asegurada depende de la póliza?
- La Superintendencia de Seguros de la Nación indica que, en pérdida total, la suma asegurada y el valor de plaza se interpretan según los términos del contrato. Eso significa que no hay una sola regla para todas las pólizas. Pedí a la aseguradora que te explique por escrito el criterio que aplica a tu vehículo.
- ¿Qué necesito tener listo si tengo que denunciar el robo de mi Ford Territory?
- La denuncia policial es el primer paso y suele ser un requisito para el reclamo. Conviene tener a mano la póliza, la cédula y el título del automotor. Antes de presentar nada, consultá con la aseguradora qué documentos exige en tu caso, porque la lista puede variar.
- ¿El seguro obligatorio ya me cubre contra el robo del auto?
- El seguro obligatorio es una exigencia legal y, en términos generales, cubre daños a terceros. El robo total es una cobertura distinta, que se suma según lo que contrates. Podés ver qué cubre el seguro obligatorio y compararlo con lo que incluye tu póliza de robo.
El paso útil ahora es leer tu póliza con esta guía a mano: buscá la definición de robo total, el criterio para fijar la suma asegurada y los documentos que pide la denuncia. Preguntá por escrito lo que no quede claro, porque lo que figura por escrito es lo que se revisa en un siniestro.
- Seguro del Ford Territory: todas las coberturas
- Responsabilidad civil del Ford Territory
- Terceros completo del Ford Territory
- Todo riesgo con franquicia del Ford Territory
- Granizo del Ford Territory
- Cristales y parabrisas del Ford Territory
- Auto usado del Ford Territory
- Suma asegurada del Ford Territory
- Seguro de autos Ford
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.