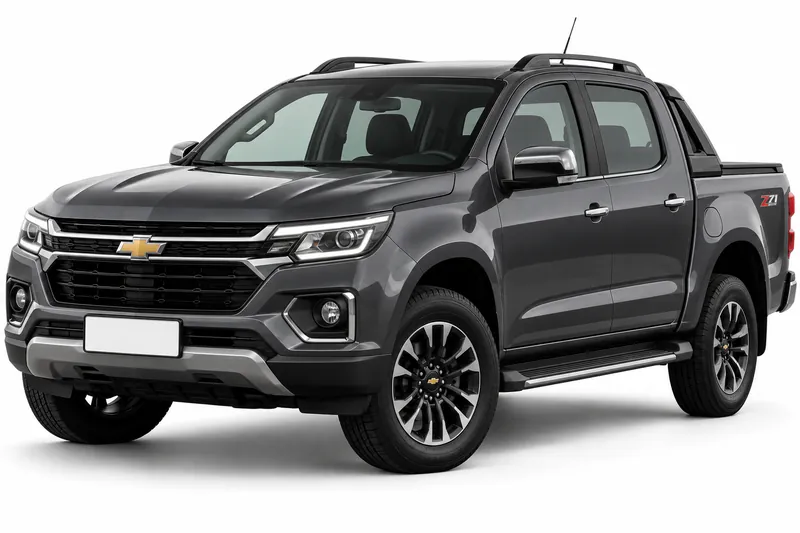
Si tenés una Chevrolet S10 y querés saber qué hace la cobertura de robo total, la respuesta corta es esta: en general, se aplica cuando el vehículo asegurado es robado y no vuelve a tus manos, y lo que paga la aseguradora depende de lo que diga tu póliza. El punto central es la suma asegurada en pérdida total, porque es el valor de referencia que figura en el contrato. Esta guía separa robo total de robo parcial, explicá cómo funciona el valor asegurado, describí la documentación y la denuncia, y muestra qué cambia entre aseguradoras. No es una cotización ni una promesa de aceptación del siniestro. Para ver el panorama general de este vehículo, empezá por el seguro Chevrolet S10 antes de comparar.
Cuánto cuesta cada cobertura del Chevrolet S10
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $50.766 a $120.768 |
| Terceros completo | $70.396 a $143.790 |
| Todo riesgo, franquicia del 6 % | $104.057 a $289.355 |
| Todo riesgo, franquicia del 3 % | $140.908 a $371.555 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Chevrolet S10 por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $41.208.900 a $69.915.900 | 5 |
| 2025 | $34.680.000 a $61.568.900 | 13 |
| 2024 | $32.711.000 a $55.971.700 | 9 |
| 2023 | $27.580.800 a $53.173.100 | 10 |
| 2022 | $26.201.800 a $50.514.500 | 10 |
| 2021 | $24.891.700 a $47.988.700 | 10 |
| 2020 | $23.647.100 a $45.589.300 | 14 |
| 2019 | $22.464.700 a $39.255.100 | 13 |
| 2018 | $21.341.500 a $36.701.200 | 14 |
| 2017 | $20.274.400 a $34.924.300 | 12 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Robo total y robo parcial: en qué se diferencian
El robo total se refiere al vehículo completo: el auto sale de tu posesión y no aparece. El robo parcial es otra situación, porque alcanza a partes, elementos o accesorios que se llevan sin que el vehículo desaparezca. Esa diferencia confunde al leer una póliza, porque ambas pueden aparecer en el mismo contrato con reglas, plazos y montos distintos. Tu póliza define cada caso con sus propias palabras, así que lee las definiciones de robo total y de robo parcial antes de asumir que un hecho encaja en una u otra. Revisá también las exclusiones, porque ahí suele estar lo que no se cubre, aunque el hecho parezca un robo. Si tenés dudas sobre qué incluye el seguro obligatorio frente a una cobertura optativa como esta, separá ambos antes de comparar.
Valor asegurado y pérdida total: qué número importa
Según la Superintendencia de Seguros de la Nación (SSN), en una pérdida total se toma la suma asegurada según lo que figure en la póliza. Eso significa que el número que importa es el que aparece en tu contrato, no el que recordás ni el que viste en un aviso. Al contratar, preguntá cómo se fijó ese valor, si queda establecido desde el inicio o si cambia durante la vigencia, y qué pasa con accesorios o equipamiento que hayas agregado al vehículo. Guardá una copia de la póliza y de cualquier endoso que modifique la suma, porque ese papel es el que vas a necesitar si ocurre un siniestro. No hace falta que domines fórmulas para entender esto. Basta con saber qué dice el documento y pedir aclaraciones por escrito cuando algo no esté claro.
Documentación y denuncia: qué conviene reunir
Si el robo ocurre, el trámite suele empezar con la denuncia, y después la aseguradora pedirá documentación para avanzar. La SSN ofrece información sobre denuncia y trámite del siniestro en sus preguntas frecuentes sobre automotor, y sirve como referencia oficial para entender las etapas. Lo que ningún texto general puede darte es la lista exacta, porque cada aseguradora define qué papeles pide y en qué formato. Por eso, apenas ocurra el hecho, pedí por escrito el listado de documentos y los plazos que aplican a tu póliza. Mientras tanto, reuní lo que ya tenés a mano: la póliza, la documentación del vehículo y los datos del hecho que hayas anotado. Guardá copias de cada papel que presentes y el número de cada gestión, para seguir el trámite sin depender de la memoria.
Condiciones que cambian según la aseguradora
Dos pólizas para una misma Chevrolet S10 pueden tener condiciones distintas en robo total. Cambian las definiciones, los plazos de denuncia, la documentación que pide cada compañía, las franquicias y los límites de indemnización. Por eso no alcanza con una frase del vendedor. Leé las condiciones generales de cada opción y anotá en una misma tabla qué dice sobre robo total, suma asegurada, exclusiones y documentación. Si una condición no está escrita, no la des por supuesta: preguntá antes de contratar. Así llevás a cada aseguradora la misma tabla y comparás lo que figura en papel, no lo que se recuerda de una conversación.
Preguntas frecuentes
- ¿Cómo sé si mi Chevrolet S10 tiene robo total en su seguro?
- Revisalo en tu póliza, en el apartado de coberturas, y buscá robo total entre las contratadas. No lo des por supuesto por el modelo del auto ni por lo que te dijo alguien en una consulta previa. Si el documento no es claro, pedí a tu aseguradora una confirmación por escrito que indique qué cubre esa unidad.
- ¿Qué suma asegurada se toma si me roban la camioneta?
- Según la Superintendencia de Seguros de la Nación, en una pérdida total se toma la suma asegurada según póliza. Podés leer esa información en sus preguntas frecuentes sobre automotor. Por eso conviene revisar el valor fijado antes de un siniestro, no después.
- ¿Qué papeles me van a pedir para denunciar el robo?
- La lista exacta la define cada aseguradora, así que pedila por escrito apenas ocurra el hecho. La SSN tiene información sobre denuncia y trámite del siniestro en sus preguntas frecuentes sobre automotor. Guardá copias de todo lo que presentes y anotá el número de cada gestión.
- ¿Conviene comparar robo total entre aseguradoras antes de contratar?
- Sí, porque las condiciones pueden cambiar en definiciones, documentación, franquicias y límites de indemnización. Compará por escrito, con la misma tabla para cada opción.
El próximo paso es leer tu póliza con esta guía al lado: buscá robo total en el listado de coberturas, revisá la suma asegurada que figura y anotá qué documentos pide tu aseguradora para denunciar. Desde ahí podés comparar opciones, pero ninguna cotización garantiza cómo se resolverá un siniestro.
- Seguro del Chevrolet S10: todas las coberturas
- Responsabilidad civil del Chevrolet S10
- Terceros completo del Chevrolet S10
- Todo riesgo con franquicia del Chevrolet S10
- Granizo del Chevrolet S10
- Cristales y parabrisas del Chevrolet S10
- Auto usado del Chevrolet S10
- Suma asegurada del Chevrolet S10
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.