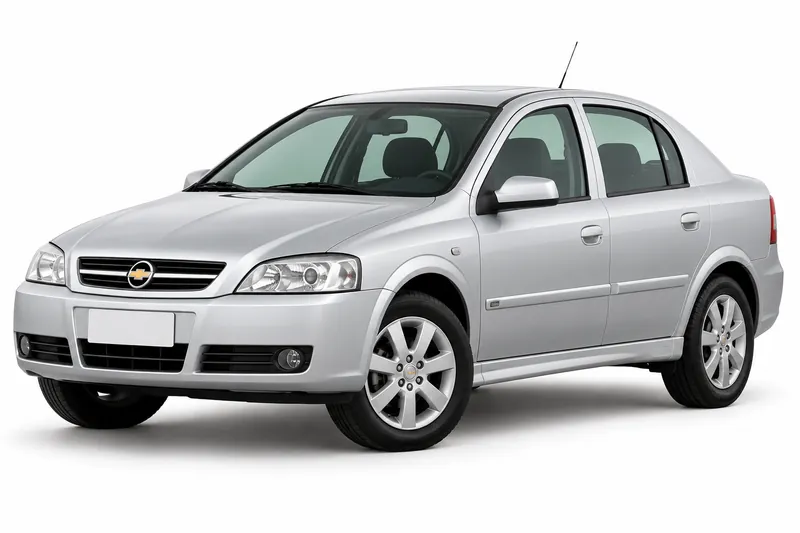
Si tenés un Chevrolet Astra, el robo total es el caso en que el auto te es sustraído y no se recupera. Lo que se paga y bajo qué condiciones lo define tu póliza, no la ficha general del modelo.
Esta página trata solo la cobertura de robo total. Si buscás la oferta general del auto, empezá por Seguro Chevrolet Astra. Antes de contratar o de reclamar, conviene entender tres puntos: qué diferencia al robo total del parcial, cómo se fija el valor asegurado y qué papeles pide la aseguradora. Las condiciones cambian de una compañía a otra, y no todas incluyen el robo total con el mismo alcance. Lo que leés acá sirve para orientarte, pero la póliza es la referencia final.
Cuánto cuesta cada cobertura del Chevrolet Astra
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
De dónde sale: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Sin precio propio para este modelo: es el piso del catálogo.
Valuación del Chevrolet Astra por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2012 | $8.951.600 a $9.279.100 | 5 |
| 2011 | $7.759.600 a $8.794.300 | 6 |
| 2010 | $7.410.500 a $8.398.500 | 6 |
| 2009 | $7.077.000 a $8.276.900 | 7 |
| 2008 | $6.758.500 a $7.904.500 | 7 |
| 2007 | $6.422.900 a $7.515.900 | 15 |
| 2006 | $6.133.900 a $7.177.700 | 15 |
| 2005 | $5.857.900 a $6.854.700 | 15 |
| 2004 | $5.594.300 a $6.546.300 | 14 |
| 2003 | $4.553.000 a $6.221.000 | 23 |
Base del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Qué cambia entre robo total y robo parcial
El robo total ocurre cuando el auto desaparece por completo y no vuelve a manos del titular. El robo parcial afecta partes o accesorios, como la batería, una rueda o el estéreo, y el auto sigue con vos. Son situaciones distintas, y tu póliza puede tratarlas por separado. No des por hecho que una incluye a la otra.
Si el auto no apareció, el caso encaja en el robo total. Si solo te llevaron piezas, conviene revisar si tu póliza cubre el robo parcial. Antes de reclamar, leé cómo define tu aseguradora cada caso, porque los términos cambian según la compañía.
Cómo se fija el valor asegurado y qué pasa en una pérdida total
El valor asegurado es la suma que tu póliza toma como referencia para el auto. Según la Superintendencia de Seguros de la Nación (SSN), en una pérdida total la referencia es la suma asegurada que figura en la póliza. Por eso conviene revisar ese número antes de firmar, porque no siempre coincide con el valor que vos imaginás para tu Astra.
Una pérdida total tampoco siempre es un robo. Puede ser un daño tan grave que no conviene reparar el vehículo. En cualquiera de los dos casos, el punto de partida es la póliza y no la ficha del modelo. Si tenés dudas sobre la suma que figura, consultala con tu aseguradora o con tu productor asesor antes de que pase un siniestro, no después.
Qué papeles pedir y cómo hacer la denuncia
Ante un robo, el primer paso es hacer la denuncia en la policía y guardar una copia. Esa denuncia suele ser el respaldo que se pide para iniciar el trámite. Después, avisá a tu aseguradora dentro del plazo que indique tu póliza, porque un aviso tardío puede complicar el reclamo.
La SSN publica en su portal ciudadano información sobre la denuncia y el trámite del siniestro. Revisá esa información antes de reunir los papeles. La documentación exacta la define cada compañía, así que pide el listado por escrito al iniciar el reclamo. Reuní también la documentación del auto y de tu identidad, y guardá copia de todo lo que entregues.
Por qué cada aseguradora tiene condiciones distintas
Cada compañía define sus coberturas, franquicias, plazos y exclusiones. Por eso dos pólizas para el mismo Chevrolet Astra pueden tener alcances diferentes. No todas incluyen el robo total de la misma forma, así que no supongas que está incluido solo porque lo pediste.
Compará por escrito tres cosas: si el robo total figura en la póliza, cómo se fija la suma asegurada y qué documentación se pide. Leé también las exclusiones, que es donde suelen estar los límites. Para la base obligatoria del auto, mirá Seguro obligatorio, que es otra cobertura distinta del robo total.
Preguntas frecuentes
- ¿El robo total está incluido en el seguro de mi Chevrolet Astra?
- Depende de la aseguradora y de la póliza que contrates. No todas ofrecen la misma cobertura para cada modelo, así que no lo des por sentado. Buscá en el texto de la póliza si aparece el robo total y qué exclusiones tiene.
- ¿Qué es el valor asegurado y para qué sirve en una pérdida total?
- Es la suma que tu póliza toma como referencia para el auto. Según la Superintendencia de Seguros de la Nación (SSN), en una pérdida total la referencia es la suma asegurada que figura en la póliza. Conviene leer ese número antes de firmar, no después de un siniestro.
- ¿Qué hago si me roban el Astra y tengo que denunciarlo?
- Primero hacé la denuncia en la policía y guardá una copia. Después avisá a tu aseguradora dentro del plazo que indique tu póliza.
El siguiente paso es llevar estas preguntas a tu aseguradora o a tu productor asesor. Pedí por escrito si el robo total está incluido en tu Chevrolet Astra, cuál es la suma asegurada y qué papeles pide para denunciar.
- Seguro del Chevrolet Astra: todas las coberturas
- Responsabilidad civil del Chevrolet Astra
- Terceros completo del Chevrolet Astra
- Todo riesgo con franquicia del Chevrolet Astra
- Granizo del Chevrolet Astra
- Cristales y parabrisas del Chevrolet Astra
- Auto usado del Chevrolet Astra
- Suma asegurada del Chevrolet Astra
- Seguro de autos Chevrolet
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.