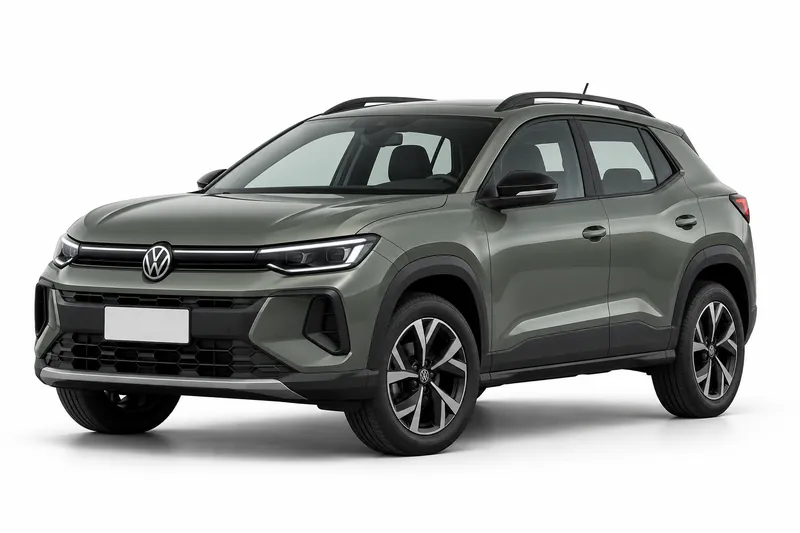
El seguro de Responsabilidad civil (RC) cubre los daños que tu Volkswagen Tera cause a terceros, como otra persona, otro vehículo o sus bienes. Es el seguro que exige la ley para circular. No cubre los daños a tu propio auto, que son otra cobertura.
Esta guía explica qué hace la RC, qué queda fuera, qué uso tenés que declarar y qué conviene revisar en la póliza. Si querés el contexto general del modelo, empezá por la ficha de seguro para el Volkswagen Tera. La póliza que te ofrezca tu aseguradora es el documento que define coberturas, límites y exclusiones. Lo que sí hace es ordenar las preguntas que conviene hacer antes de contratar, con las referencias oficiales.
Cuánto cuesta cada cobertura del Volkswagen Tera
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.974 a $83.989 |
| Terceros completo | $56.382 a $102.933 |
| Todo riesgo, franquicia del 6 % | $71.020 a $185.920 |
| Todo riesgo, franquicia del 3 % | $89.260 a $237.882 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2025.
Seguro obligatorio y daños a terceros
El artículo 68 de la Ley 24.449 exige tener seguro de Responsabilidad civil para circular. Esa obligación es el punto de partida: la RC responde frente a terceros por los daños que tu Tera les cause en un accidente de tránsito. Si querés ver el alcance del seguro obligatorio en un solo lugar, la página de seguro obligatorio de este sitio resume qué es y para qué sirve. Lo que sí cambia de una póliza a otra es el detalle: cómo se fijan los límites para terceros, qué situaciones quedan excluidas y cómo se gestiona un reclamo. Eso aparece en el texto de la póliza, no en la norma general.
Qué no son daños propios
Un seguro de RC no equivale a una cobertura de daños propios. Así lo indica la información publicada por el Gobierno argentino en argentina.gob.ar. En la práctica, si tu Tera sufre un golpe en el que tenés responsabilidad, la RC atiende a los terceros afectados, pero no repara la carrocería, los faros ni el motor de tu propio auto. Esos daños quedan fuera salvo que tu póliza incluya una cobertura de daños propios. Antes de elegir, compará las dos coberturas por lo que cubren y lo que no. Fijate también cuánto valor tiene tu auto para vos, porque ese es el riesgo que queda a tu cargo si no tenés daños propios.
Uso declarado y documentación
La póliza asigna el vehículo a un uso, y ese uso tiene que coincidir con el que le das en la realidad. Si declarás un uso y el Tera se usa de otra forma, el seguro puede no responder como esperabas en un reclamo. Por eso conviene preguntar a la aseguradora qué usos contempla y pedir que la respuesta conste por escrito. Para contratar también vas a necesitar documentación del vehículo y de la persona titular, y la lista exacta la indica cada aseguradora. Pedí esa lista antes de empezar, para reunir los papeles una sola vez.
Puntos a verificar en la póliza
Antes de contratar, revisá estos puntos en la póliza o en el presupuesto por escrito. Datos a validar: el uso declarado y si coincide con el tuyo; el límite de responsabilidad para terceros que figura en las condiciones; las franquicias y exclusiones; y si la póliza incluye o no daños propios. Si alguno de estos datos no aparece, pedí a la aseguradora que lo aclare por escrito antes de pagar.
Preguntas frecuentes
- Si choco con mi Tera, ¿la RC repara mi auto?
- No. La RC atiende los daños a terceros, y el seguro RC no equivale a cobertura de daños propios, según argentina.gob.ar. Para los daños en tu propio vehículo, revisá si tu póliza incluye daños propios.
- ¿Qué cambia en la póliza si uso el Tera para trabajar?
- Lo define el uso declarado en la póliza. Si el uso que declarás no coincide con el que le das, el seguro puede no responder como esperabas en un reclamo. Preguntá a tu aseguradora qué usos contempla y pedí que la respuesta conste por escrito.
El próximo paso es revisar la póliza con los puntos de la sección anterior y pedir por escrito lo que no esté claro.
- Seguro del Volkswagen Tera: todas las coberturas
- Terceros completo del Volkswagen Tera
- Todo riesgo con franquicia del Volkswagen Tera
- Robo total del Volkswagen Tera
- Granizo del Volkswagen Tera
- Cristales y parabrisas del Volkswagen Tera
- Auto usado del Volkswagen Tera
- Suma asegurada del Volkswagen Tera
- Seguro de autos Volkswagen
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.