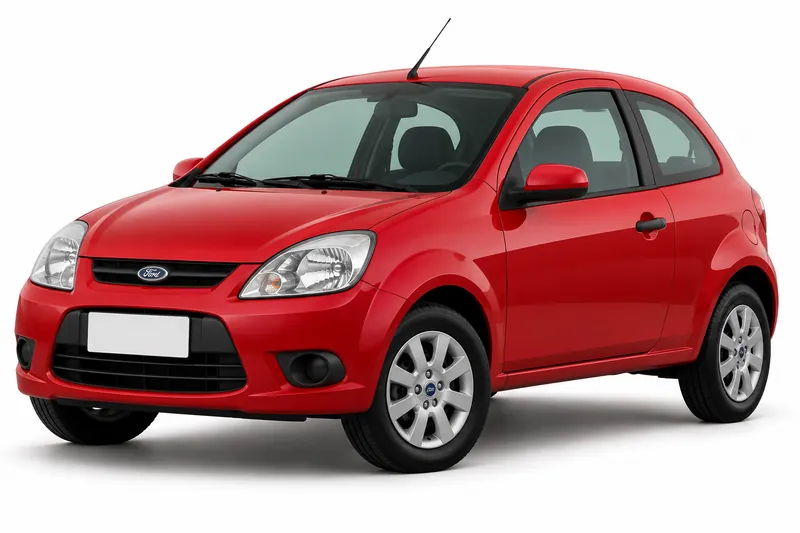
La cobertura de cristales y parabrisas del Ford Ka la define la póliza específica de cada aseguradora, no una regla general. Lo que figura en tu contrato indica qué vidrios se cubren, con qué tope y con qué deducible.
Lo que sí podés hacer es revisar cuatro puntos antes de contratar o renovar: qué cristales figuran, cuánto paga el seguro y cuánto pagás vos, cómo se repone el vidrio y qué servicios incluye. Las condiciones y prestaciones deben verificarse con la aseguradora. Esta guía se enfoca solo en esa cobertura, y la ficha general del Ford Ka sirve para ver el resto del modelo. Si ya tenés la póliza a mano, buscá los términos cristales, parabrisas o vidrios en la sección de coberturas.
Cuánto cuesta cada cobertura del Ford Ka
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Origen del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. El piso del catálogo: este modelo todavía no tiene precio propio.
Qué cristales figuran en tu contrato
Lo primero es ubicar qué vidrios están incluidos. Algunas pólizas nombran el parabrisas, las ventanillas o la luneta, y otras usan términos más generales. Si el texto no lo dice con claridad, no des por cubierto ese cristal. Revisá el listado de bienes asegurados y comparalo con lo que tiene instalado tu Ford Ka, porque un vidrio puede quedar fuera del listado aunque el resto del vehículo esté asegurado. Pedí a la aseguradora que te confirme por escrito qué cristales cubre tu póliza. Esa respuesta te sirve para comparar propuestas y para no llevarte sorpresas cuando necesites hacer un reclamo.
Topes y deducibles, y cuánto te cuesta un vidrio roto
Dos números definen cuánto pagás por un vidrio roto. El tope es el máximo que la aseguradora reconoce por el cristal, y el deducible es la parte que pagás vos antes de que intervenga el seguro. Mirá en el contrato si el tope y el deducible se expresan en monto fijo o en porcentaje, y si se aplican por cada cristal o por evento. Un tope bajo combinado con un deducible alto puede dejar una parte grande del costo a tu cargo. Para medirlo, compará ese monto con el precio de reposición que te dé un taller de confianza.
Reposición y servicios que conviene confirmar
Además del monto, preguntá cómo se hace la reposición. Confirmá si el vidrio se cambia en un taller de la red de la aseguradora o si pagás el servicio y luego pedís el reintegro. También revisá si el vidrio que se coloca es original o de reemplazo, y conviene que la póliza lo indique. Algunas pólizas incluyen servicios como el traslado del vehículo o la atención a domicilio, y otras no los contemplan, así que no asumas que están incluidos. Datos a validar con tu aseguradora: cristales cubiertos por nombre; tope y deducible aplicables; modalidad de reposición; servicios adicionales y cómo se usan; y si la cobertura aplica a tu Ford Ka específicamente.
Cómo elegir el alcance adecuado para tu auto
El alcance conviene elegirlo según cuánto vale tu auto para vos, de la zona donde lo usás y de cuánto podrías pagar vos si un vidrio se rompe sin ayuda del seguro. Lo que sí sirve es comparar dos o tres propuestas con el mismo criterio: cristales nombrados, tope, deducible, forma de reposición y servicios. Una póliza más económica que no incluye cristales no es comparable con otra que sí los incluye. Antes de mirar los extras, conviene tener claro lo que exige el seguro obligatorio. Los detalles del cristal se confirman siempre con la aseguradora, antes de contratar.
Preguntas frecuentes
- ¿Mi seguro del Ford Ka cubre el parabrisas si se rompe por una piedra?
- Eso lo define tu póliza. La cobertura de cristales depende de la póliza específica. Buscá en el contrato si el parabrisas figura por nombre y qué tipo de evento incluye. Si no queda claro, pedí la confirmación por escrito a tu aseguradora antes de necesitarla.
- ¿Tengo que confirmar el tope y el deducible antes de contratar?
- Sí, conviene hacerlo antes de pagar. Las condiciones y prestaciones deben verificarse con la aseguradora. Pedí que te informen el monto del tope, el deducible y si se aplican por cristal o por siniestro. Así comparás con datos y no con supuestos.
- ¿Qué pasa si tengo que pagar el cristal y pedir el reintegro después?
- Puede ser una modalidad de tu póliza, y no todas la ofrecen. El contrato indica el procedimiento para pedir el reintegro. Preguntá a tu aseguradora qué documentación pide y en qué plazo, y guardá el comprobante del taller desde el primer momento. Si la póliza no menciona el reintegro, confirmalo antes de elegir el taller.
El paso siguiente es revisar tu póliza con la lista de esta guía y pedir a tu aseguradora la confirmación por escrito de cristales, topes, deducible y reposición.
- Seguro del Ford Ka: todas las coberturas
- Responsabilidad civil del Ford Ka
- Terceros completo del Ford Ka
- Todo riesgo con franquicia del Ford Ka
- Robo total del Ford Ka
- Granizo del Ford Ka
- Auto usado del Ford Ka
- Suma asegurada del Ford Ka
- Seguro de autos Ford
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.