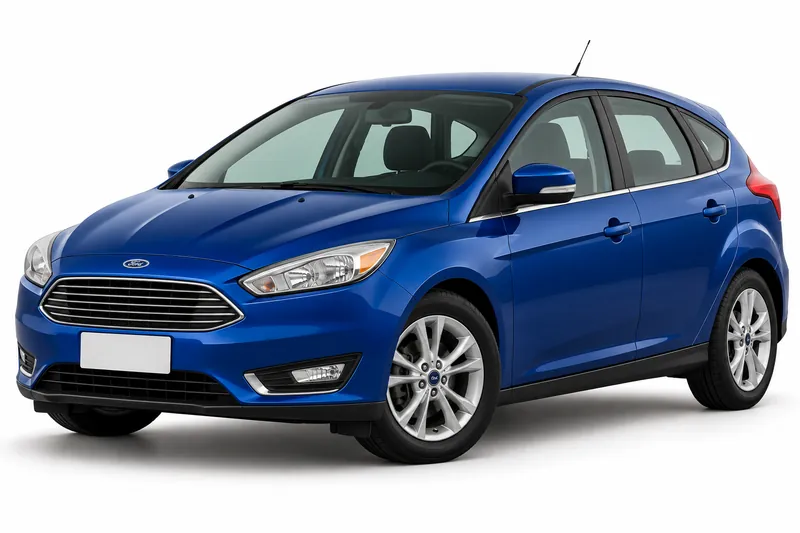
¿Tu seguro del Ford Focus cubre el parabrisas y los cristales? Lo que define esa cobertura es la póliza que tenés contratada.
Esta página recorre cuatro puntos del contrato: qué cristales figuran, qué topes y deducibles aplican, cómo se resuelven la reposición y los servicios, y cómo elegir un alcance que tenga sentido para tu auto. No damos cifras ni condiciones de ninguna aseguradora, porque cambian según cada póliza. Tampoco damos por hecho que tu Ford Focus tenga cobertura de cristales: eso se confirma leyendo tu contrato y preguntando a tu aseguradora. Si tu auto ya tiene seguro, el paso útil es abrir la póliza y buscar esas palabras.
Cuánto cuesta cada cobertura del Ford Focus
| Cobertura | Cotización desde, por mes |
|---|---|
| Responsabilidad civil | $22.313 |
| Terceros (robo e incendio total) | $37.795 |
| Terceros completo | $50.912 |
| Todo riesgo, franquicia del 6 % | $60.933 |
| Todo riesgo, franquicia del 3 % | $74.317 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Sin precio propio para este modelo: es el piso del catálogo.
Qué cristales figuran en tu contrato
Lo primero es ubicar en tu póliza el listado de cristales. Buscá los términos parabrisas, luneta, cristales laterales y, si tu auto tiene techo de vidrio, el techo. Si un término no aparece, no des por cubierto ese cristal. Esta página trata solo cristales y parabrisas: la ficha general del seguro del Ford Focus y las demás coberturas se revisan aparte. Si tenés dudas sobre un cristal puntual, preguntá a tu aseguradora por escrito y pedí que te indique en qué artículo o cláusula figura. Con esa respuesta en mano, sabrás si el cristal está incluido o si hace falta una cobertura adicional.
Topes y deducibles: qué leer antes de un reclamo
Un tope es el monto máximo que la póliza prevé pagar, y puede aplicarse por cristal o por período. El deducible es la parte del costo que queda a tu cargo en cada siniestro. Ambos aparecen en las condiciones del contrato, y no los fijamos desde esta página. Al leer tu póliza, revisá si el tope se aplica por cristal o por año, y si el deducible es un monto fijo o un porcentaje. Esas dos respuestas cambian cuánto te toca pagar en un mismo reemplazo, así que conviene tenerlas claras antes de llamar al taller.
Reposición y servicios: qué confirmar con la aseguradora
Que un cristal esté cubierto no lo dice todo. También importa cómo se resuelve el reclamo: si se repara o se reemplaza, en qué taller, con qué tipo de cristal y si el trámite se hace en un taller o a domicilio. Esas prestaciones deben verificarse con la aseguradora, porque dependen de cada contrato. Pedí por escrito qué talleres de la red atienden cristales, si la reposición es con cristal original o equivalente y qué pasa si el taller no tiene la pieza disponible.
Cómo elegir el alcance que te conviene
Elegir el alcance depende de cuánto te costaría un reemplazo sin ayuda del seguro y de qué parte de tu presupuesto podés reservar para un siniestro. Compará las pólizas por su listado de cristales, sus topes y sus deducibles, no solo por el precio total. Si tu auto tiene cristales con sensores o cámaras, o techo de vidrio, confirmá que estén nombrados en el contrato. Si además querés entender qué exige la ley, mirá seguro obligatorio para no confundirlo con la cobertura de cristales.
Preguntas frecuentes
- ¿Mi seguro del Ford Focus incluye el parabrisas?
- Eso lo define la póliza que tengas contratada, no una regla general para el modelo. La cobertura de cristales depende de la póliza específica. Buscá la palabra parabrisas en el texto de tu contrato y, si no aparece, confirmalo con tu aseguradora.
- ¿Qué miro primero en topes y deducibles?
- Mirá si el tope se aplica por cristal o por período, y si el deducible es un monto fijo o un porcentaje. Esas condiciones están en el contrato y pueden variar entre aseguradoras, así que no conviene tomar como válida una cifra de otro seguro. Confirmalas con tu aseguradora antes de necesitar el servicio.
- ¿Quién decide el taller y el tipo de cristal que me reponen?
- Eso lo define cada contrato y las condiciones de la aseguradora, y no esta web. Preguntá qué talleres de su red atienden cristales y si la reposición es con cristal original o equivalente. Conviene que las respuestas queden por escrito, y que las prestaciones se verifiquen con la aseguradora.
Si ya tenés tu póliza a mano, buscá los términos de cristales y parabrisas y anotá lo que no encuentres para llevárselo a tu aseguradora.
- Seguro del Ford Focus: todas las coberturas
- Responsabilidad civil del Ford Focus
- Terceros completo del Ford Focus
- Todo riesgo con franquicia del Ford Focus
- Robo total del Ford Focus
- Granizo del Ford Focus
- Auto usado del Ford Focus
- Suma asegurada del Ford Focus
- Seguro de autos Ford
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Para comparar varias aseguradoras a la vez, multicotizadorseguros.com es un multicotizador online.