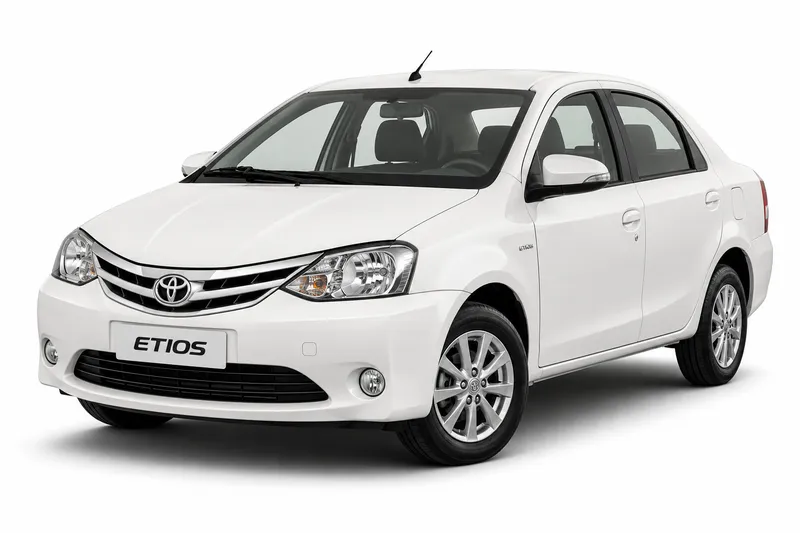
Asegurar un Toyota Etios usado depende, en primer lugar, de que una aseguradora acepte el riesgo y con qué condiciones. La Superintendencia de Seguros de la Nación indica en sus preguntas frecuentes sobre automotor que esa aceptación depende de cada aseguradora. Por eso conviene preguntar antes de comparar precios.
Esta guía de seguro de auto usado para Toyota Etios repasa lo que conviene revisar antes de pedir un precio: la antigüedad y la aceptación del riesgo, el uso y el estado del vehículo, la diferencia entre la valuación oficial y la prima, y una lista de datos para tener a mano. No es la ficha general del modelo, que está en Seguro Toyota Etios. Tampoco reemplaza la cotización de cada aseguradora, que es la que fija las condiciones de tu auto.
Cuánto cuesta cada cobertura del Toyota Etios
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $41.436 a $83.434 |
| Terceros completo | $55.618 a $102.005 |
| Todo riesgo, franquicia del 6 % | $69.611 a $181.905 |
| Todo riesgo, franquicia del 3 % | $87.173 a $231.933 |
Fuente: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Toyota Etios por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 2024 | $20.232.900 a $24.524.000 | 7 |
| 2023 | $19.221.200 a $23.356.200 | 7 |
| 2022 | $18.260.200 a $22.188.400 | 12 |
| 2021 | $18.205.900 a $21.326.100 | 11 |
| 2020 | $17.295.600 a $19.597.400 | 7 |
| 2019 | $16.430.900 a $18.617.600 | 7 |
| 2018 | $15.371.000 a $19.499.600 | 12 |
| 2017 | $14.602.500 a $18.524.700 | 12 |
| 2016 | $12.819.700 a $17.301.800 | 21 |
| 2015 | $12.178.600 a $15.653.900 | 10 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Un Etios usado, ¿lo acepta cualquier aseguradora?
La antigüedad del auto es uno de los datos que la aseguradora revisa antes de decidir si toma el riesgo. El criterio no es uniforme: cada compañía fija sus condiciones de aceptación, y la Superintendencia deja esa decisión en manos de las aseguradoras. Dos titulares de un Etios de la misma edad pueden recibir respuestas distintas, así que conviene consultar a más de una.
Para empezar, confirmá el año de fabricación y la versión exacta de tu unidad, tal como figuran en la documentación. Con esos datos podés ubicar el auto en la valuación oficial de la DNRPA, que sirve como referencia de valor y no como precio del seguro.
Si una aseguradora pide algo que no tenés, pregunta qué criterio aplica antes de avanzar. Para la diferencia con lo que exige la ley, mirá Seguro obligatorio.
Uso y estado: lo que la aseguradora quiere saber del auto
El uso del auto también pesa en la evaluación. No es lo mismo un Etios que se maneja a diario por la ciudad que uno que se usa para trabajo o para viajes largos. Declará el uso real del vehículo, porque la aseguradora lo evalúa al aceptar el riesgo, y una declaración que no coincida con la realidad puede complicar un reclamo.
El estado también cuenta. La carrocería, la mecánica, los neumáticos y el equipamiento pueden entrar en la revisión de la aseguradora. Si el auto tuvo un choque o reparaciones previas, anotalo y guardá la factura o el informe del taller. No hay en esta guía un criterio único de inspección: preguntá a la aseguradora si exige una revisión y en qué consiste.
¿La valuación oficial es lo que pagás de seguro?
No. La DNRPA publica valores oficiales periódicos del automotor en su portal de valuaciones, y esos valores no son primas. La valuación sirve como referencia del valor de tu auto. La prima, en cambio, es lo que cobra cada aseguradora por cubrir el riesgo, y depende de su propia evaluación y de sus condiciones de aceptación.
Por eso no conviene comparar la valuación con la cotización como si una fuera el precio de la otra. Lo que sí podés hacer es llevar a la consulta la valuación que corresponde a tu año y versión, y pedir a la aseguradora que explique qué valor toma como base para asegurar el auto.
Si los ves en otra fuente, revisá de qué año, versión y fecha son antes de usarlos como referencia.
Qué tener listo antes de pedir una cotización
Estos son los datos que conviene validar antes de cotizar tu Toyota Etios usado. Primero, el año de fabricación y la versión exacta, tomados de la documentación del auto. Después, la valuación DNRPA que corresponde a ese año y versión, para tener la referencia a mano. Luego, el uso que vas a declarar y el estado general, con las reparaciones o choques previos. Por último, las condiciones de aceptación que informe cada aseguradora que consultes.
Si alguno de estos datos no lo tenés claro, consultalo antes de pedir precio. Un dato anotado como pendiente sirve más que uno que se completa a ojo.
Preguntas frecuentes
- ¿Cualquier aseguradora acepta asegurar mi Toyota Etios usado?
- No necesariamente. La Superintendencia de Seguros de la Nación indica en sus preguntas frecuentes sobre automotor que la aceptación de riesgos depende de las aseguradoras. Conviene consultar a más de una y preguntar qué criterio aplican para tu año y versión.
- ¿El valor de la DNRPA es lo que voy a pagar de seguro?
- No. La DNRPA publica valores oficiales periódicos, no primas. La valuación sirve de referencia para el valor del auto, mientras que la prima la define cada aseguradora según sus condiciones de aceptación.
Si llegaste desde la guía de seguro de auto usado para Toyota Etios, el paso siguiente es pedir la cotización con los datos del auto ya confirmados. Si todavía no tenés esos datos, volvé a la lista de esta guía antes de cotizar.
- Seguro del Toyota Etios: todas las coberturas
- Responsabilidad civil del Toyota Etios
- Terceros completo del Toyota Etios
- Todo riesgo con franquicia del Toyota Etios
- Robo total del Toyota Etios
- Granizo del Toyota Etios
- Cristales y parabrisas del Toyota Etios
- Suma asegurada del Toyota Etios
- Seguro de autos Toyota
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Si querés ver más opciones, probá el multicotizador online multicotizadorseguros.com.