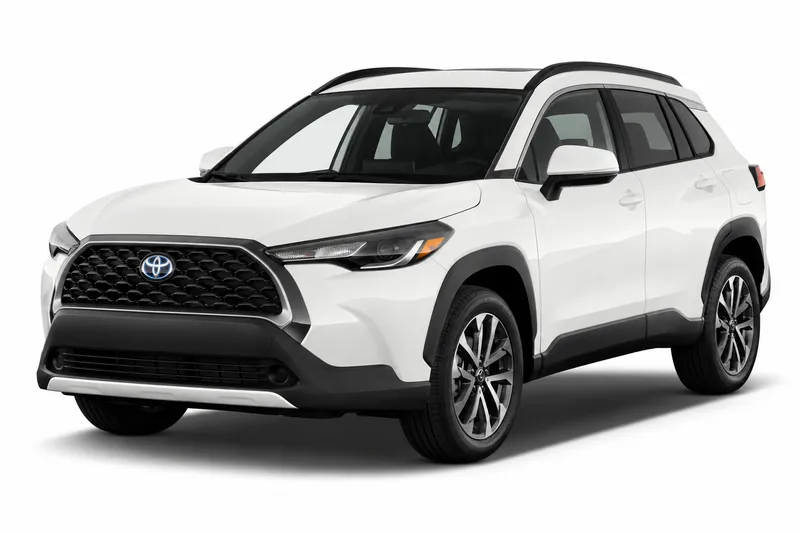
Sí, un Toyota Corolla Cross usado puede asegurarse, pero la cobertura y el precio final los fija cada aseguradora según sus condiciones de póliza. Lo que sí podés controlar es llegar a la cotización con el auto bien documentado, con su estado claro y con las preguntas correctas.
Si estás comprando o ya tenés un Corolla Cross de segunda mano, esta guía te ayuda a ordenar tres cosas: qué antigüedad y estado influyen en lo que la aseguradora puede ofrecer, qué revisar del uso y de la documentación antes de pedir el seguro, y cómo distinguir una valuación de referencia de una prima. La valuación oficial de la DNRPA sirve como punto de partida, pero no equivale a lo que pagarás por el seguro. Al final encontrarás preguntas concretas para hacerle a cada aseguradora o productor.
Cuánto cuesta cada cobertura del Toyota Corolla Cross
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $71.468 |
| Terceros (robo e incendio total) | $50.135 a $92.423 |
| Terceros completo | $67.979 a $115.112 |
| Todo riesgo, franquicia del 6 % | $92.408 a $246.846 |
| Todo riesgo, franquicia del 3 % | $120.946 a $328.142 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precios por mes en pesos de un Toyota Corolla Cross 2024.
Valuación del Toyota Corolla Cross por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $51.918.000 a $64.083.000 | 12 |
| 2025 | $43.185.900 a $53.357.100 | 12 |
| 2024 | $39.731.100 a $49.088.500 | 13 |
| 2023 | $36.552.600 a $45.161.400 | 18 |
| 2022 | $32.957.100 a $41.548.500 | 21 |
| 2021 | $30.320.500 a $36.822.300 | 12 |
Origen del dato: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Antigüedad del auto y qué cobertura puede ofrecerte cada aseguradora
La antigüedad del vehículo es uno de los datos que cualquier aseguradora mira al evaluar un riesgo. En un usado, el año de fabricación, el kilometraje y el estado general cambian lo que se puede ofrecer, y no todas las aseguradoras trabajan con los mismos criterios de antigüedad. Por eso conviene preguntar, antes de comparar montos, qué tipos de cobertura están disponibles para un vehículo de ese año.
Según la Superintendencia de Seguros de la Nación, la aceptación de un riesgo es decisión de la aseguradora, conforme a sus condiciones. Esa información aparece en sus preguntas frecuentes sobre automotor. Si una aseguradora no acepta tu auto, otra puede evaluarlo de forma distinta, porque cada una aplica su propio criterio.
Qué revisar del uso, el estado y la documentación del usado
Antes de pedir un precio, reuní la documentación que suele pedir la aseguradora. Tené a mano la cédula y el título del automotor a tu nombre, y revisá que los datos del vehículo coincidan entre ambos documentos, incluidos el número de motor y el de chasis. Si el auto cambió de titular hace poco, pedí al vendedor el comprobante de la transferencia.
Del uso y del estado, anotá cómo se usa el auto: si circula a diario, si se usa por trabajo o si lo maneja más de una persona. Esos datos cambian el riesgo que la aseguradora evalúa, y declararlos de forma incompleta puede traer problemas en caso de siniestro. Informá también los accesorios o modificaciones que no vinieron de fábrica. Si el vehículo tuvo un daño previo o una reparación, guardá la documentación de ese arreglo.
Valuación de referencia y prima: por qué no son lo mismo
La DNRPA publica valuaciones oficiales de forma periódica, que podés consultar en su sitio. Son una referencia útil para entender el valor del vehículo, pero no equivalen a una prima de seguro. La prima depende de la cobertura elegida, del uso del auto, del perfil de quien conduce y de los criterios de cada aseguradora, entre otros factores.
Para comparar bien, separá dos preguntas. Primero, cuál es el valor de referencia del auto según la valuación oficial, lo que te ayuda a entender qué valor tiene el vehículo. Segundo, cuánto costará asegurarlo con la cobertura que necesitás, algo que solo responde una cotización con datos completos. Mezclar ambas preguntas puede llevar a conclusiones equivocadas al comparar.
Qué preguntar cuando llegue el momento de cotizar
Llevá una lista de preguntas para cada aseguradora o productor, y usá siempre las mismas. Preguntá si aceptan el vehículo según su año y estado, y qué documentación piden para emitir la póliza. Consultá qué coberturas incluye la póliza para un auto usado, cuáles son opcionales y qué franquicia aplica en cada una. Pedí las condiciones por escrito, porque el detalle de cada cobertura está en la póliza y no en el resumen de la cotización.
Preguntá también si exigen inspección antes de emitir y qué ocurre si el uso del vehículo cambia durante el año. Cuando tengas todas las respuestas, compará las cotizaciones con la misma información de base. Así la diferencia de prima refleja coberturas comparables y no datos distintos.
Preguntas frecuentes
- ¿Puedo asegurar un Toyota Corolla Cross usado igual que uno nuevo?
- No hay una respuesta única, porque la aceptación del riesgo depende de la aseguradora y de sus condiciones. Esa decisión corresponde a cada aseguradora. Pedí la cotización con el año y el estado reales del auto y leé las condiciones antes de aceptar.
- ¿La valuación de la DNRPA es lo que voy a pagar por el seguro?
- No. La DNRPA publica valuaciones oficiales periódicas que no equivalen a primas de seguros. Usala como referencia del valor del auto y pedí una cotización para saber cuánto cuesta la cobertura que necesitás.
- ¿Qué papeles me pide la aseguradora para un auto usado?
- Lo habitual es pedir la cédula y el título del automotor, con datos del vehículo que coincidan entre ambos. Cada aseguradora puede pedir documentación adicional, así que pregunta antes de pagar. Si el auto tuvo una reparación previa, guardá el comprobante por si te lo solicitan.
- ¿Qué cambia si mi Corolla Cross tiene accesorios o modificaciones?
- Informalos en la cotización, porque el riesgo que evalúa la aseguradora puede cambiar. Declarar de forma incompleta el uso o las modificaciones puede generar problemas al momento de un reclamo, según lo que indique la póliza. Preguntá a la aseguradora cómo los considera antes de contratar.
- ¿Qué debo revisar primero si todavía no compré el auto?
- Revisá la documentación del vendedor y el uso que le darás al vehículo, porque ambos datos cambian lo que te ofrecerán. Después consultá la ficha del Toyota Corolla Cross para tener la información general del modelo. Por último, revisá qué exige el seguro obligatorio y qué coberturas son opcionales.
El próximo paso es reunir la cédula, el título del automotor y tu lista de preguntas. Si todavía estás eligiendo el modelo, la ficha del Toyota Corolla Cross reúne la información general del vehículo. Cuando tengas los datos del usado, podés solicitar una cotización y comparar cada respuesta con las mismas preguntas. Mientras tanto, revisá qué exige el seguro obligatorio.
- Seguro del Toyota Corolla Cross: todas las coberturas
- Responsabilidad civil del Toyota Corolla Cross
- Terceros completo del Toyota Corolla Cross
- Todo riesgo con franquicia del Toyota Corolla Cross
- Robo total del Toyota Corolla Cross
- Granizo del Toyota Corolla Cross
- Cristales y parabrisas del Toyota Corolla Cross
- Suma asegurada del Toyota Corolla Cross
- Seguro de autos Toyota
Si querés repasar el tema en general, está en Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.