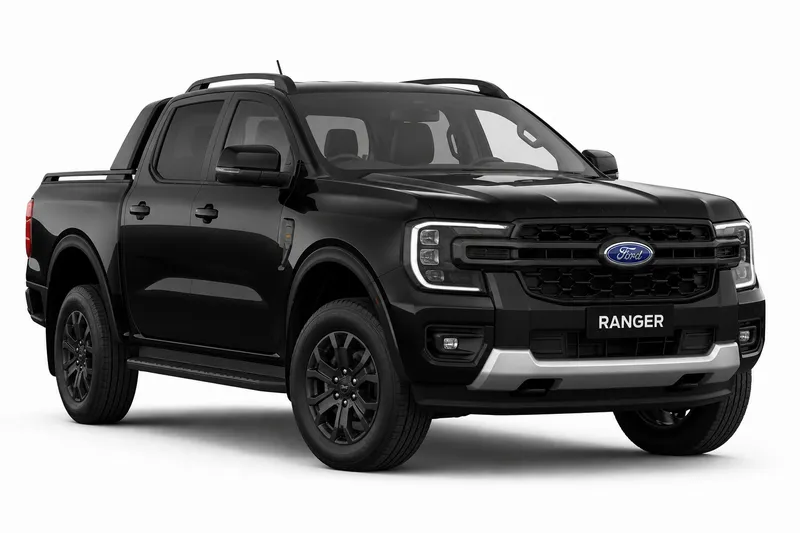
Sí, una Ford Ranger usada puede asegurarse, pero la aceptación depende de la aseguradora. La Superintendencia de Seguros de la Nación (SSN) lo indica en sus preguntas frecuentes sobre automotor: la aceptación de un riesgo es decisión de la aseguradora, conforme a sus condiciones. Por eso conviene mirar antes la antigüedad, el estado y los papeles, y no solo el precio.
Esta guía trata el seguro para auto usado en tu caso concreto. Te explica qué puede influir en la cobertura, qué revisar de uso, estado y documentación, cómo se diferencia una valuación de referencia de una prima, y qué preguntar antes de pedir una cotización. Para datos generales del modelo, la ficha de seguro Ford Ranger reúne lo que ya está publicado sobre el vehículo.
Cuánto cuesta cada cobertura del Ford Ranger
| Cobertura | Precio por mes, según la provincia |
|---|---|
| Responsabilidad civil | $22.313 a $103.566 |
| Terceros (robo e incendio total) | $55.061 a $123.813 |
| Terceros completo | $76.499 a $148.445 |
| Todo riesgo, franquicia del 6 % | $115.313 a $315.844 |
| Todo riesgo, franquicia del 3 % | $157.583 a $410.132 |
Base del dato: Relevamiento de cotizaciones de Multicotizador ante aseguradoras autorizadas por la SSN, 1 de noviembre de 2026. Precio por mes, en pesos, de un auto modelo 2024.
Valuación del Ford Ranger por año
| Año | Valuación DNRPA | Versiones |
|---|---|---|
| 0 km | $43.500.000 a $93.657.400 | 16 |
| 2025 | $42.380.800 a $77.885.900 | 9 |
| 2024 | $29.691.800 a $73.991.600 | 11 |
| 2023 | $26.548.400 a $70.292.000 | 37 |
| 2022 | $25.284.200 a $48.656.700 | 29 |
| 2021 | $24.547.700 a $51.137.300 | 33 |
| 2020 | $23.044.600 a $48.006.400 | 33 |
| 2019 | $21.474.400 a $44.735.300 | 33 |
| 2018 | $20.104.600 a $41.881.600 | 33 |
| 2017 | $18.822.500 a $37.401.800 | 32 |
Fuente: DNRPA, tabla de valuación de vehículos. Tabla vigente desde 01/10/2026. Es un valor fiscal, distinto del precio de venta y de la suma asegurada.
Tu Ranger tiene años: qué cambia en la cobertura
La antigüedad no decide sola si tu Ford Ranger usada entra en una póliza. Lo que la aseguradora evalúa es el riesgo que acepta, y esa decisión la toma ella según sus condiciones. Por eso no alcanza con preguntar cuánto cuesta. Preguntá primero si el año, el modelo y el estado de tu vehículo están dentro de lo que asegura esa compañía.
Después pedí que te digan por escrito qué tipo de cobertura pueden darte para ese vehículo. Las opciones reales son las que figuran en sus condiciones, no las que imaginás a partir del modelo o de otro auto que conocés.
Uso, estado y papeles: lo que conviene tener claro antes de cotizar
Antes de pedir precio, juntá la documentación del vehículo y revisá cómo lo usás. Lo que declares tiene que coincidir con esos papeles, porque la aseguradora evalúa con esa información según sus condiciones. Fijate a nombre de quién está el título del automotor y que los datos de la cédula coincidan con la unidad.
Anotá también el uso real que le das, por ejemplo si es para trabajo, viajes o uso diario. Y deja registro de cambios, daños previos o accesorios que hayas agregado. Lo que no se declara no puede evaluarlo la aseguradora, y es mejor decirlo tal como está en el momento de cotizar.
Valuación de referencia y prima: por qué no son lo mismo
La DNRPA publica valuaciones oficiales periódicas de los vehículos, y las podés consultar en su sección de valuaciones. Esa valuación es un valor de referencia. No equivale a una prima de seguro.
La prima es lo que cobra la aseguradora por la cobertura, y la calcula cada compañía según sus condiciones. Por eso una valuación no alcanza para saber cuánto pagarás. Usala como referencia del valor del vehículo, y pedí la prima por separado, con el detalle de lo que incluye.
Qué preguntar antes de aceptar una cotización de usado
Llevá estas preguntas a cada cotización. ¿La aseguradora acepta esta Ford Ranger usada con el año y el estado que tiene? ¿Qué cubre exactamente y qué queda fuera? ¿Hay franquicia, y de cuánto es? ¿Qué papeles pide para emitir la póliza? ¿Qué puede cambiar la prima durante la vigencia?
Si las respuestas llegan en forma verbal, pedilas por escrito. Compará las condiciones que te entregan, no solo el número final. Una prima más baja con menos cobertura puede no ser la opción que te sirve.
Preguntas frecuentes
- ¿Puedo asegurar una Ford Ranger usada si ya tiene varios años?
- Puede que sí, pero la aceptación la decide la aseguradora según sus condiciones, como indica la SSN. Preguntá si el año y el estado de tu Ranger entran en lo que cubre esa compañía. Si la respuesta no es clara, pedí que te la den por escrito.
- ¿La valuación de la DNRPA me dice cuánto voy a pagar de seguro?
- No. La DNRPA publica valuaciones oficiales periódicas que no equivalen a primas de seguros. La prima la define la aseguradora según sus condiciones, así que pide la cotización con el detalle de lo que incluye.
Si ya tenés los papeles de tu Ford Ranger usada, el siguiente paso es armar la lista de preguntas de la sección anterior y revisarla con la ficha de seguro Ford Ranger. Si todavía no tenés claro qué exige el seguro obligatorio, empezá por ahí.
- Seguro del Ford Ranger: todas las coberturas
- Responsabilidad civil del Ford Ranger
- Terceros completo del Ford Ranger
- Todo riesgo con franquicia del Ford Ranger
- Robo total del Ford Ranger
- Granizo del Ford Ranger
- Cristales y parabrisas del Ford Ranger
- Suma asegurada del Ford Ranger
- Seguro de autos Ford
Lo que cubre cada seguro, sin tecnicismos, lo explica Mi Seguro Online (mi-seguro.ar).
Con Multicotizador (multicotizadorseguros.com), un multicotizador online, el precio de varias aseguradoras autorizadas por la SSN sale en una sola consulta.